— Édition du 27.07.2026 —
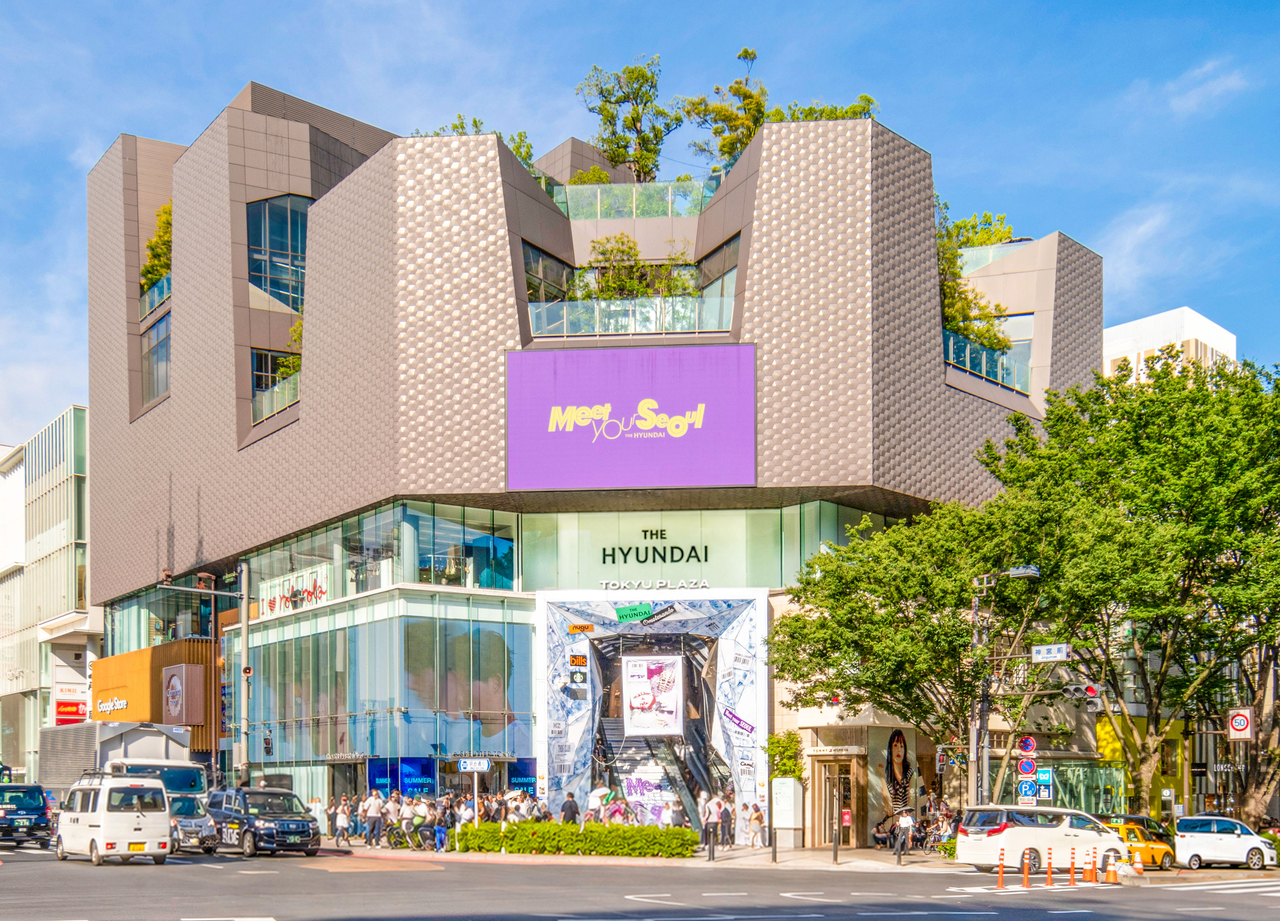
Hyundai Department Store plante son premier drapeau hors Corée, à Tokyo

Déplier


Studio Nicholson fait du silence un argument de vente à Pékin

Déplier


lululemon réécrit son manuel de boutique... en commençant par l'Australie

Déplier


Dior double sa mise à São Paulo avec un décor surréaliste

Déplier


Acne Studios plante son granit rose en Malaisie

Déplier


Signal dominant cette semaine
Le retail physique haut de gamme mise sur l'appropriation de codes distinctifs — minimalisme contemplatif, granit brut, curatorial K-pop, surréalisme sur mesure — pour transformer un point de vente en déclaration culturelle plutôt qu'en simple canal d'achat.
À surveiller — l'expansion plus large de Dior en Amérique latine, et si Hyundai Department Store ouvre un second flagship hors Corée après ce coup d'éclat tokyoïte.
— Édition du 13.07.2026 —
Onitsuka Tiger plante un monolithe jaune tigre dans Shinjuku — avec une arcade au dernier étage

Déplier


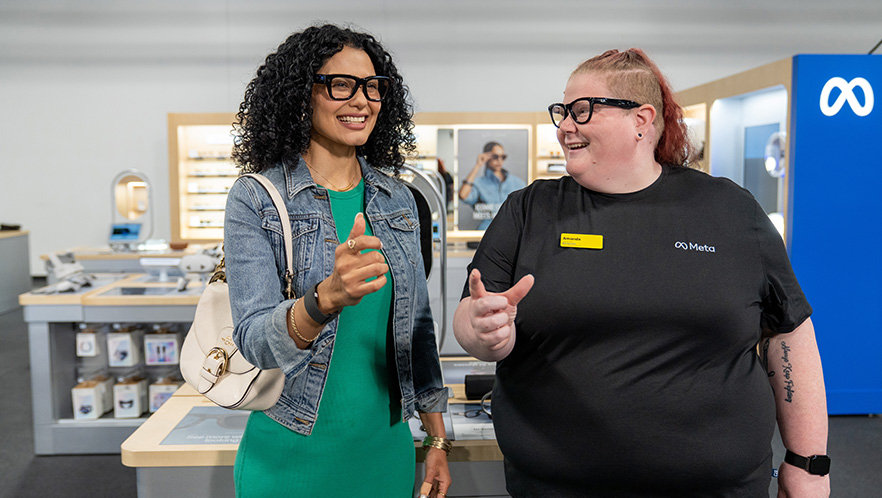
Meta squatte 84 m² chez Best Buy — parce que personne n'achète des lunettes IA sans les avoir sur le nez

Déplier


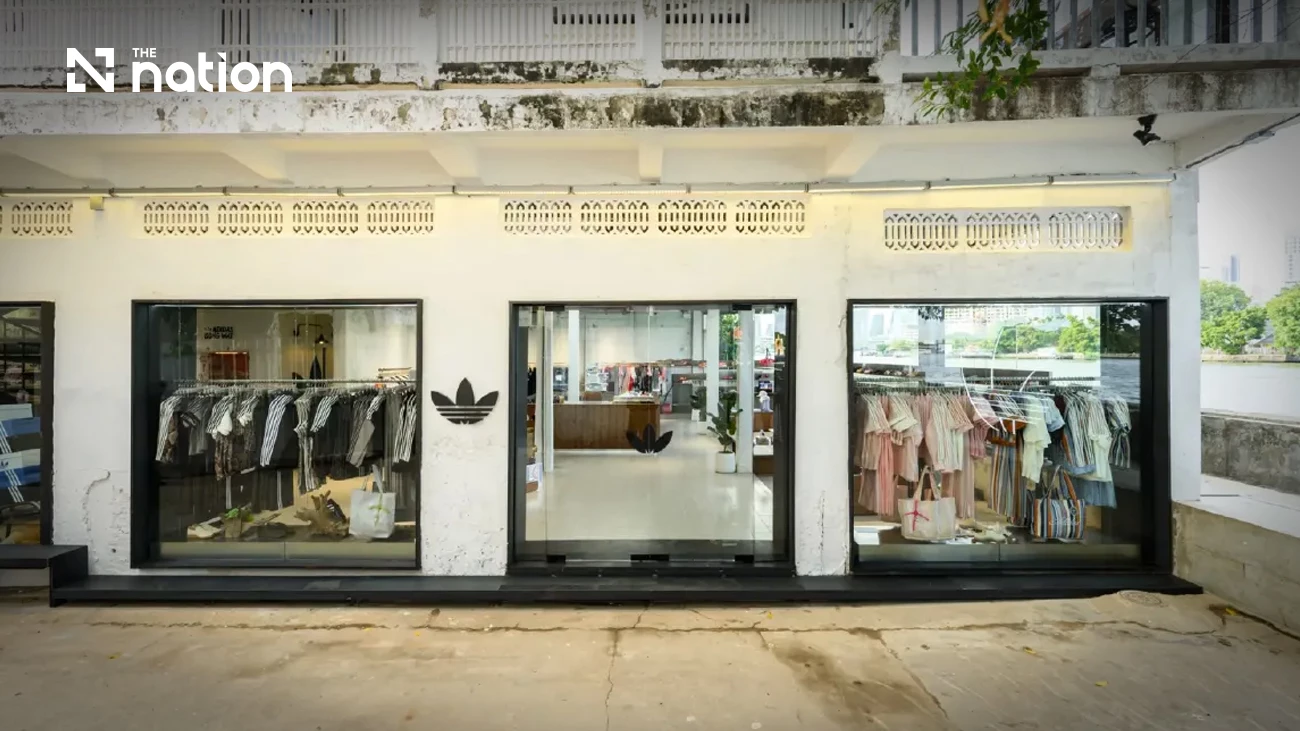
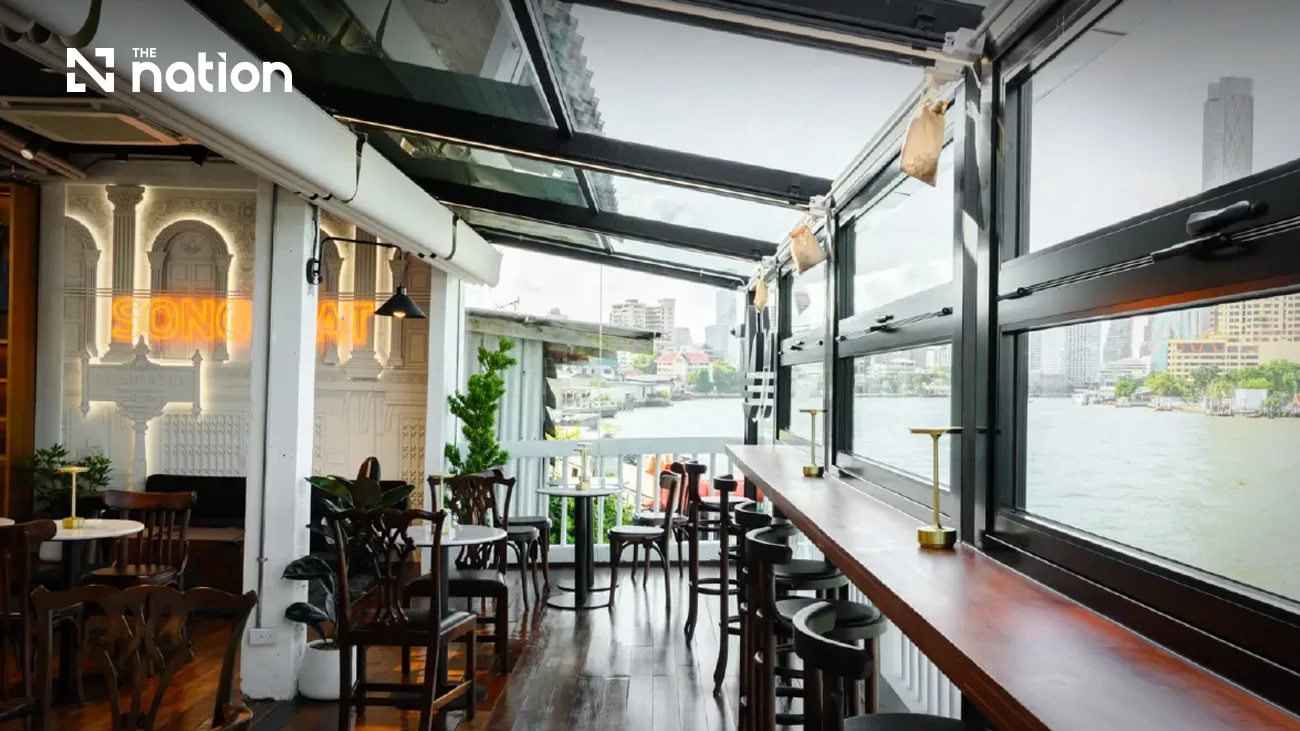
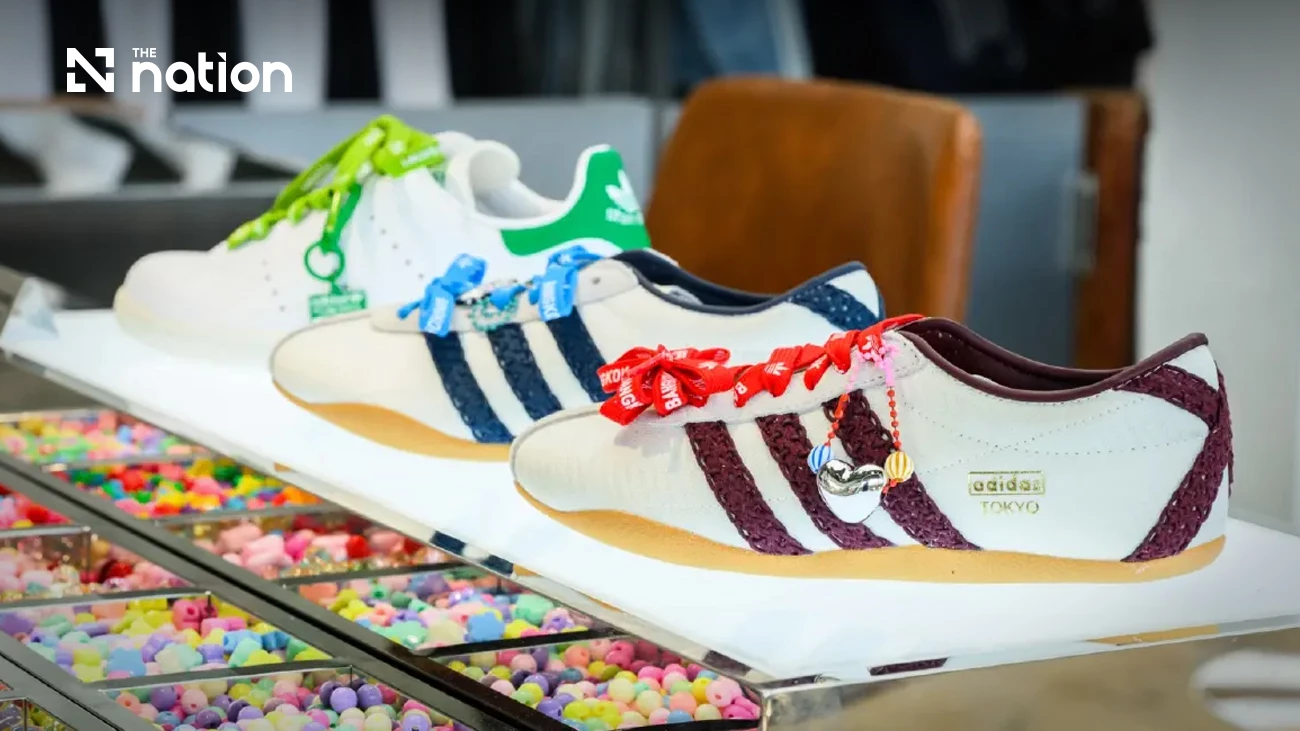
adidas Originals débarque à Song Wat : un flagship à durée déterminée, un café à l'étage, un rap battle au programme

Déplier

Bang & Olufsen arrête d'exposer ses enceintes sur des étagères — et ouvre une maison

Déplier


Signal dominant cette semaine
Le magasin cesse d'être un lieu de stockage pour devenir un lieu de durée . Et dans trois cas sur quatre, la marque externalise cette durée à un métier tiers (GENDA GiGO, % Arabica, un partenaire retail) plutôt que d'improviser une énième zone Instagram.
À surveiller — Le flagship à durée déterminée (adidas Song Wat, trois mois) : toute la charge symbolique du flagship sans le risque immobilier. Et le Meta Lab comme test grandeur nature de la reprise du dernier mètre par les marques tech — si ça marche, le distributeur passe de vendeur à bailleur d'expérience.
— Édition du 29.06.2026 —
SM Home zone son flagship de Makati par pièce de vie

Déplier


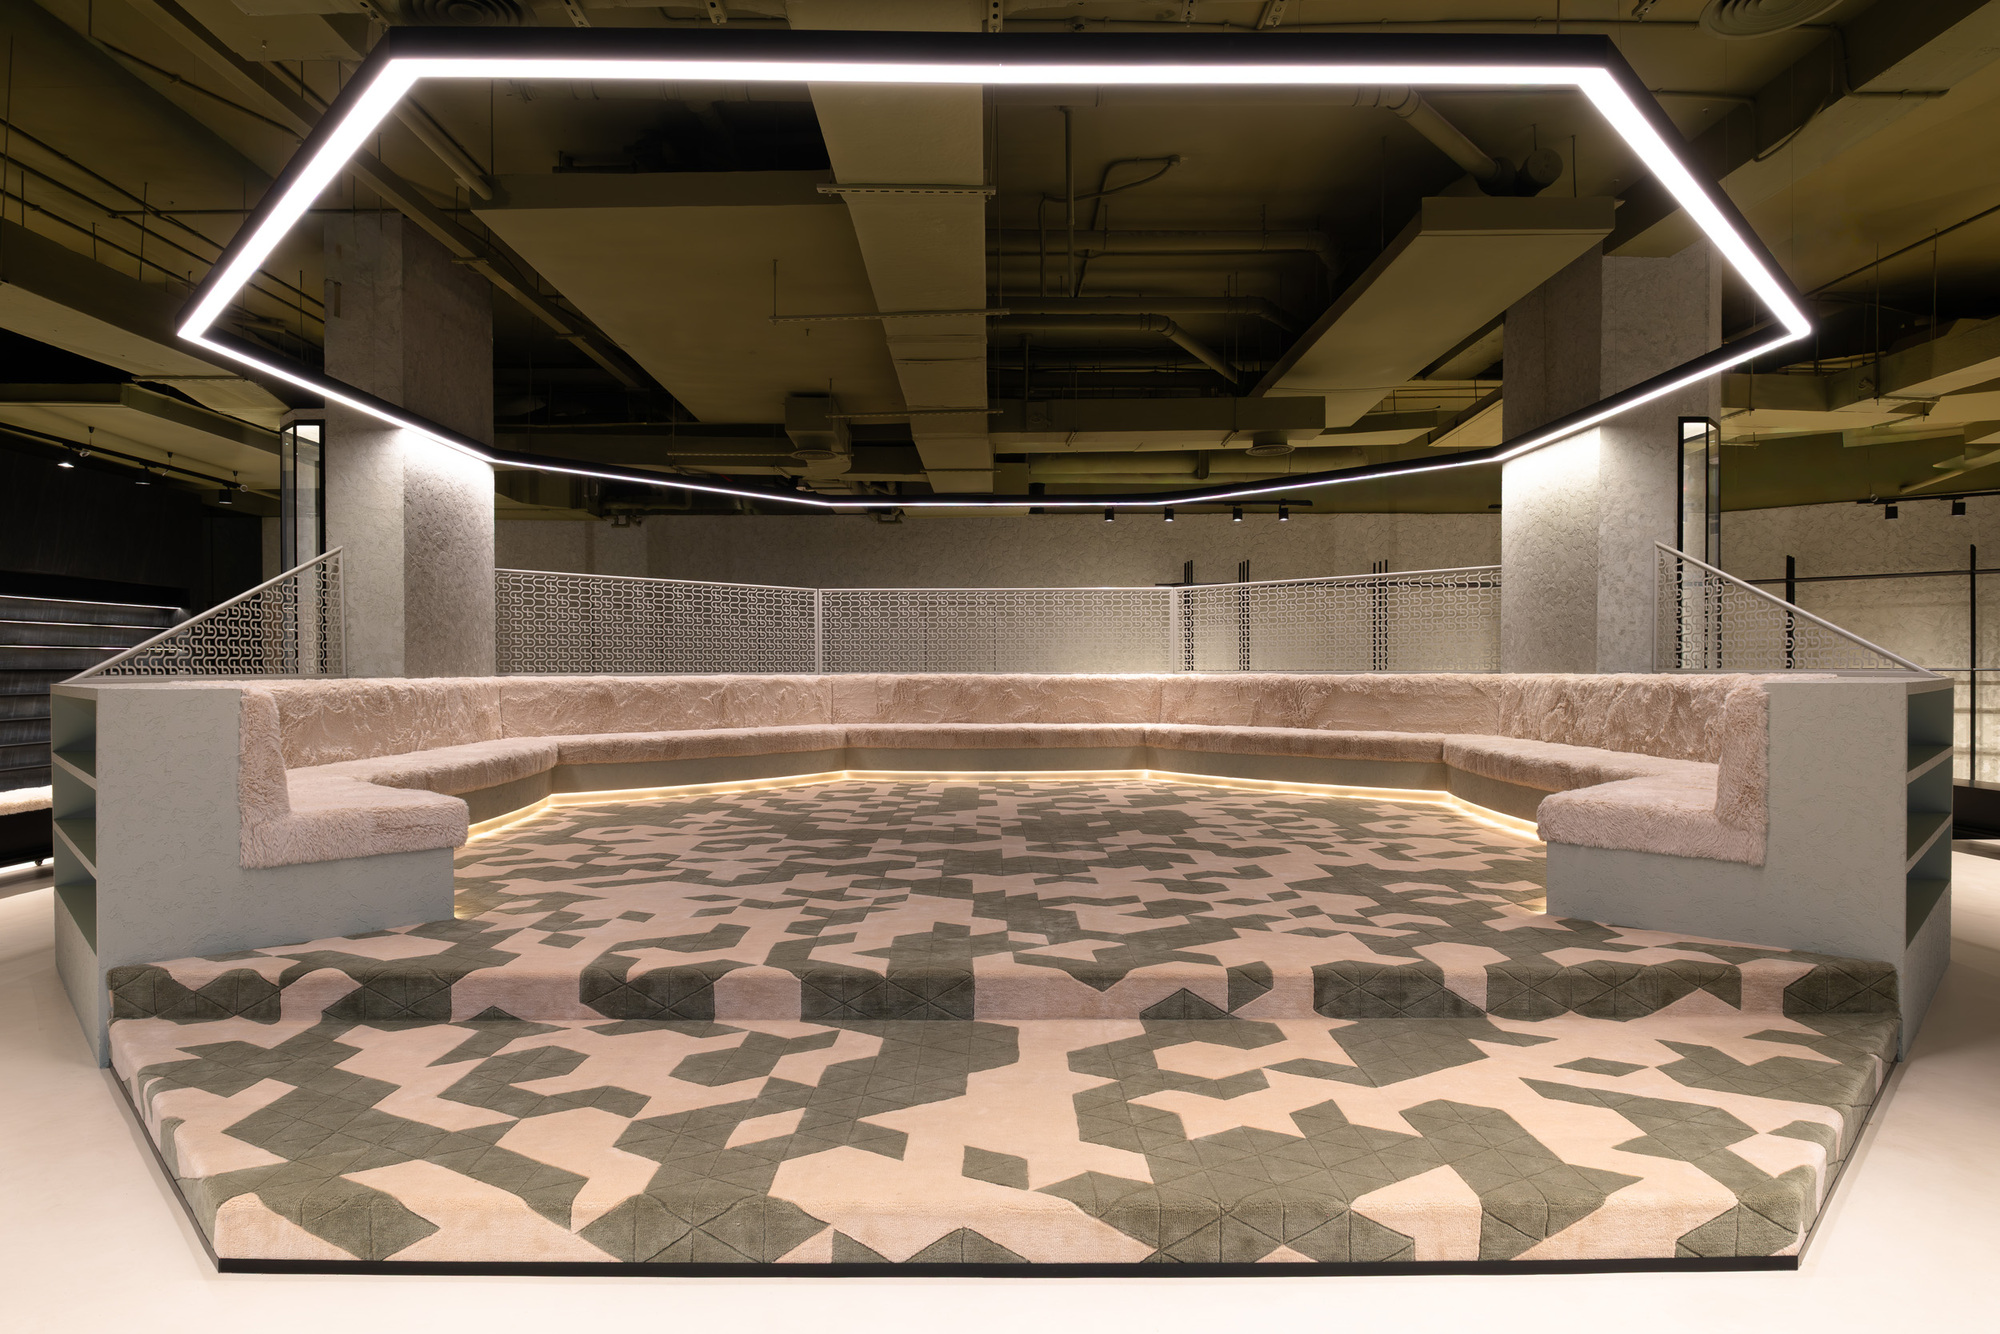
Send Location : un flagship-Majlis octogonal comme lieu de rassemblement
Déplier


Wumart, « Smartest Store in the World 2026 » : l'IA comme employé

Déplier


Signal dominant cette semaine
Le point de vente devient destination : SM Home zone par moment de vie, Send Location bâtit un Majlis social, Wumart confie l'arrière-boutique à une IA. Deux promesses coexistent : l'expérience humaine (tiers-lieu) et l'optimisation invisible (smart store).
À surveiller — Le « zoning lifestyle » et le flagship-as-gathering-space comme standards d'Asie/Golfe ; et l'IA « employé numérique » qui déplace l'innovation retail de la vitrine vers la supply chain.
— Édition du 23.06.2026 —
Le thé qui se boit comme une scène de théâtre

Déplier


Le café comme cathédrale : ORIGIN bétonne le rituel à Riyad

Déplier


Le distributeur qui mixe ton smoothie comme un robot-barista

Déplier

La bière qui se reconstitue à la pression, alcool à la carte

Déplier


Signal dominant cette semaine
Le point de vente boisson se mue en scène sensorielle à rareté programmée — du tea-bar-théâtre (CHAGEE) au café-cathédrale brutaliste (ORIGIN) — où la transaction compte moins que le rituel photographiable.
À surveiller — La montée du dispenser « à la carte » intelligent (smoothie fruits-fermiers de Tao Pun, bière à alcool-curseur de Draëft) qui fait du distributeur un mini-atelier RSE.
— Édition du 22.06.2026 —
Une tête géante vous dévisage avant que vous regardiez les lunettes

Déplier


Le bazar chinois se mue en parc d'attractions à personnages

Déplier


Salomon plante son drapeau alpin en plein Roma Norte

Déplier


Nike rallume ACG et plante un camp de base à Sanlitun

Déplier


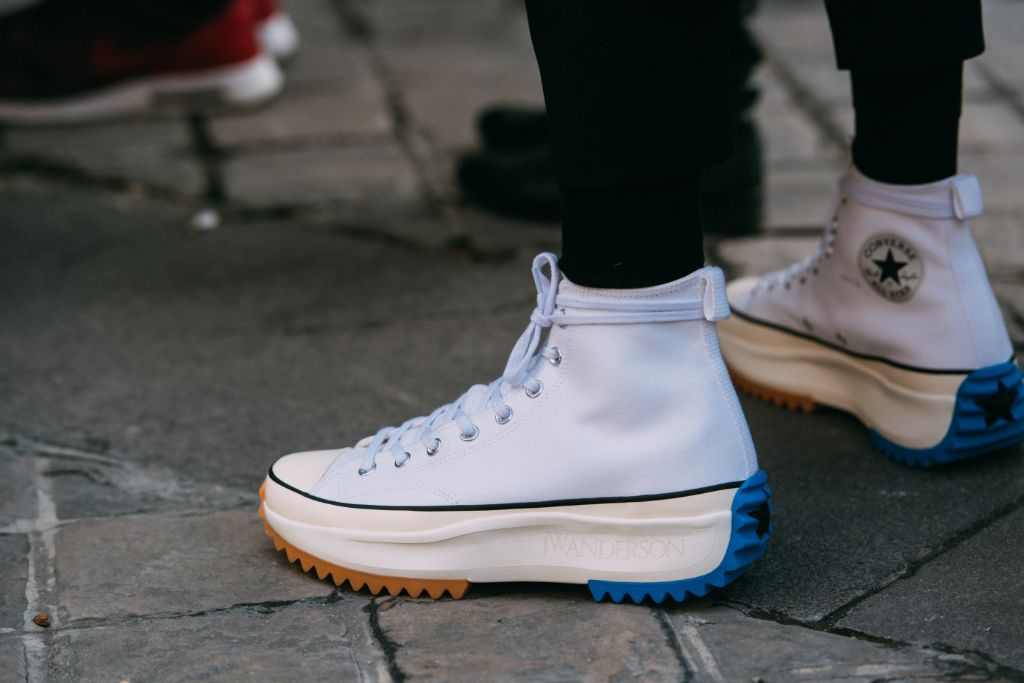
Converse débarque en géant à Bangalore et laisse le client dessiner sa Chuck

Déplier

Signal dominant cette semaine
Le KPI glisse de la vente au m² vers le contenu au m² : IP/art comme aimant (Gentle Monster, MINISO/YOYO, fresques Converse), hub communautaire physique (casiers runners Salomon, courses trail ACG), localisation hyper-fine d'un format mondial (Merlion Mickey, artistes de Bengaluru).
À surveiller — L'axe outdoor premium en Asie (Nike ACG, Salomon, On, Hoka) et la personnalisation in-store (Converse By You) comme standard émergent.
— Édition du 15.06.2026 —
ZARA acte la fin du retail de volume

Déplier
Cotti achète de l'aura par l'adresse, sous le Burj Khalifa
Déplier
Lawson n'invente pas un magasin, il invente un segment
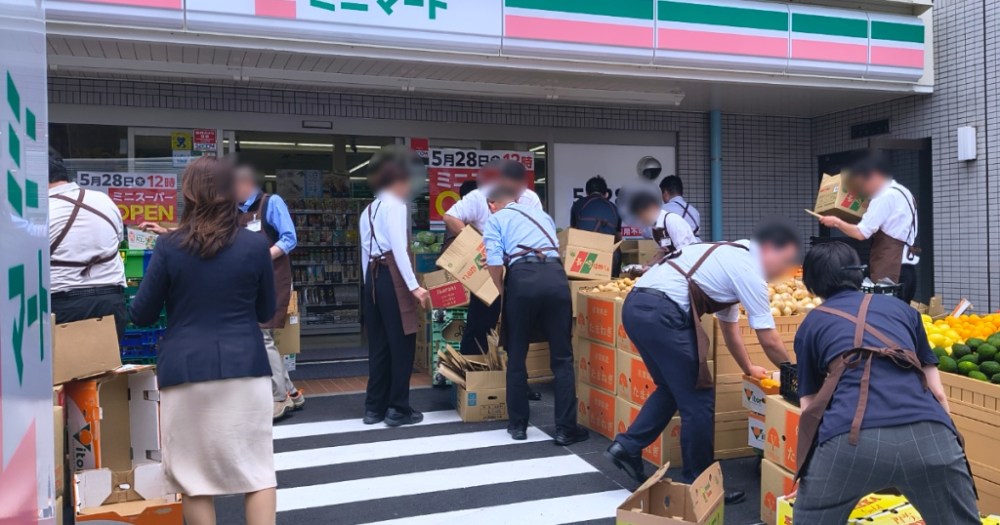
Déplier
Pop Mart transforme Times Square en studio de tournage UGC
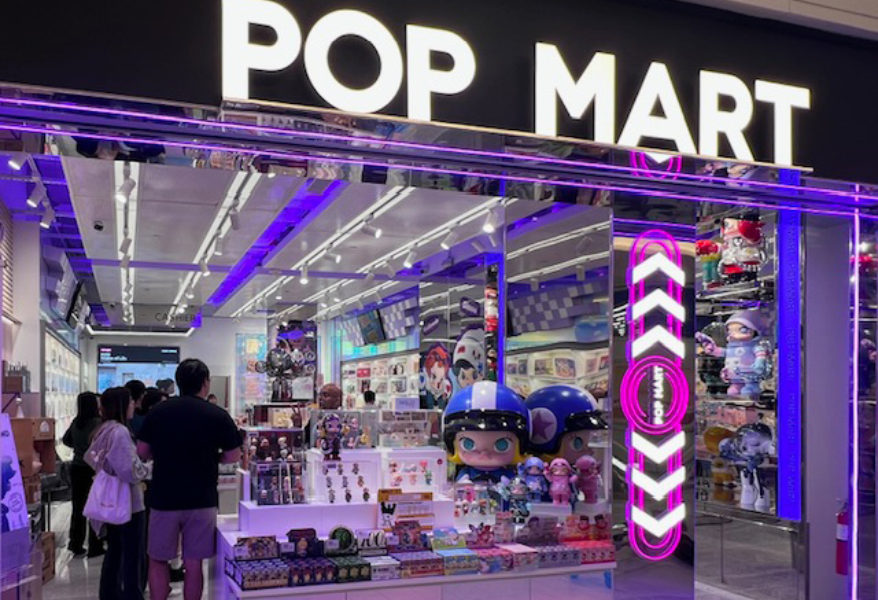
Déplier
Signal dominant cette semaine
Le point de vente devient argument : ZARA flâne, Cotti emprunte l'aura d'une adresse, Lawson invente un segment anti-inflation, Pop Mart filme. Le magasin ne stocke plus, il signifie.
À surveiller — Le konbini-hybride comme réponse retail à l'inflation, et la course des chaînes café chinoises (Cotti, Luckin) vers le Moyen-Orient comme nouveau front.
— Édition du 08.06.2026 —
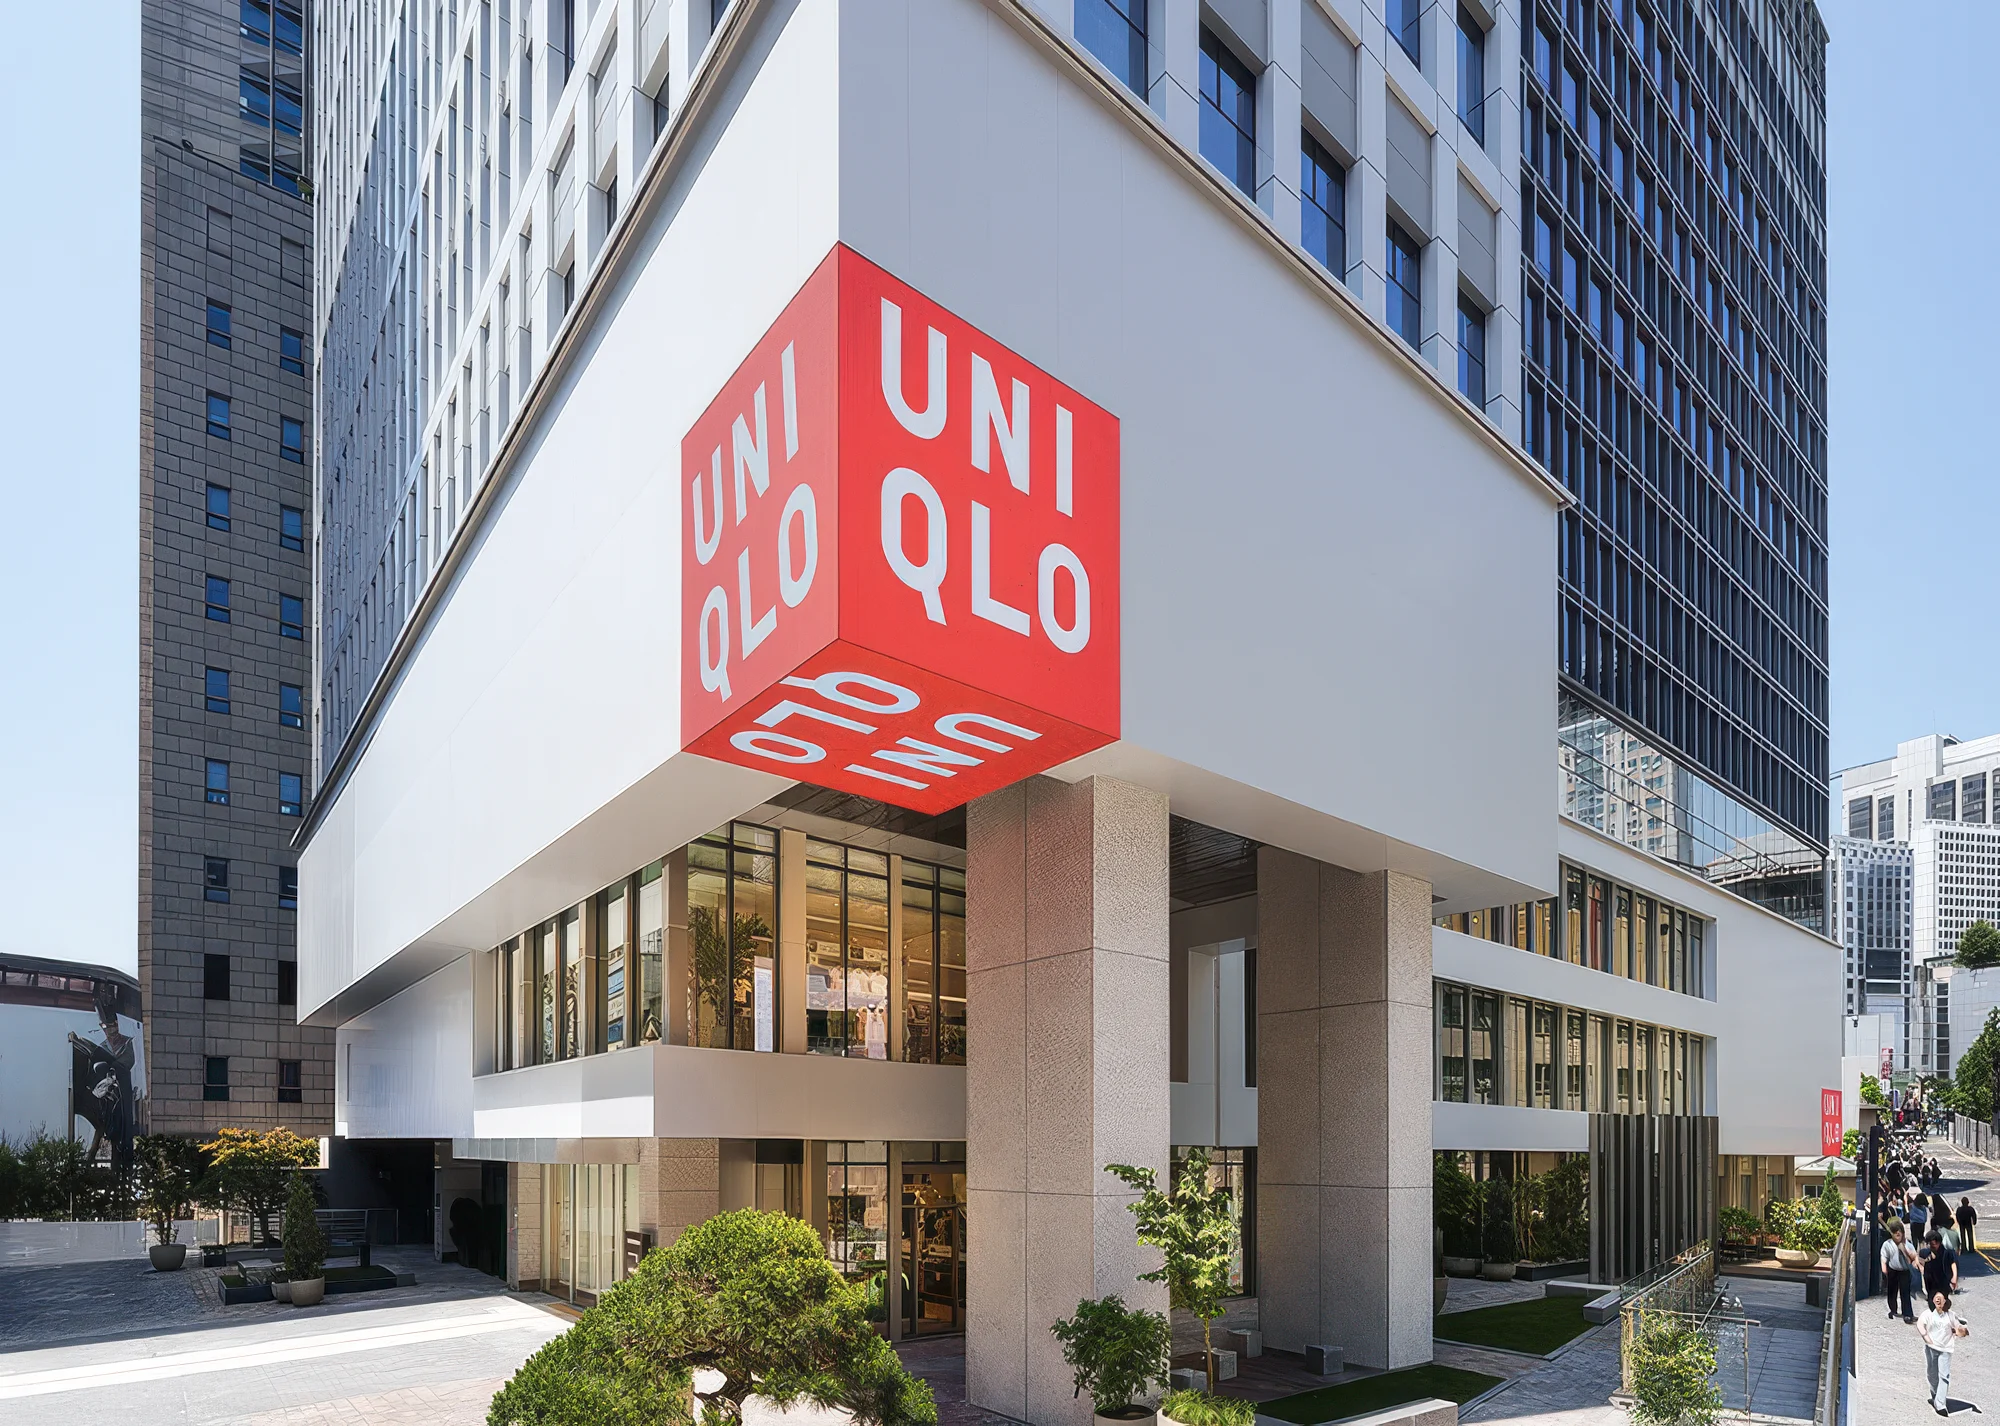
Uniqlo revient à Myeongdong en archive culturelle

Déplier
MR D.I.Y. prouve sa montée en gamme à Bekasi

Déplier
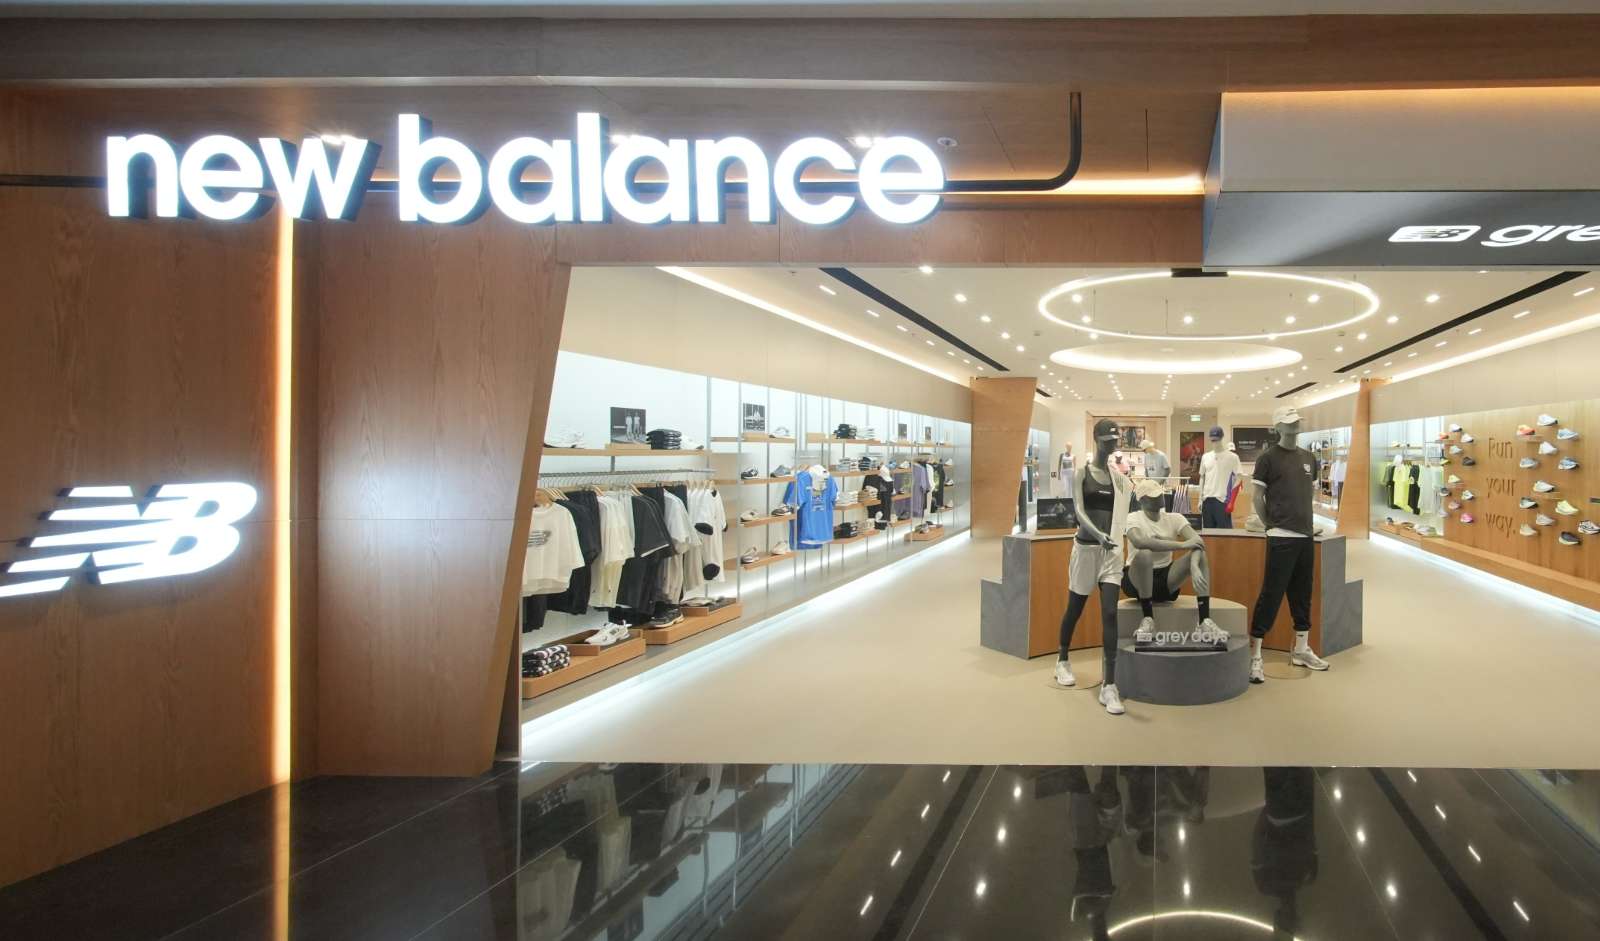
New Balance acculture son « grey heritage » à l'Inde
Déplier

Signal dominant cette semaine
Le point de vente cesse d'être un rayon pour devenir un récit local : Uniqlo se réconcilie avec la Corée, MR D.I.Y. prouve sa montée en gamme, New Balance s'indianise. Le flagship vend d'abord une histoire (réparation, fierté, communauté) — le produit n'est plus que la preuve.
À surveiller — Le retail comme outil géopolitique ou de réconciliation, quand la marque doit reconquérir un marché qui l'avait rejetée.
— Édition du 01.06.2026 —
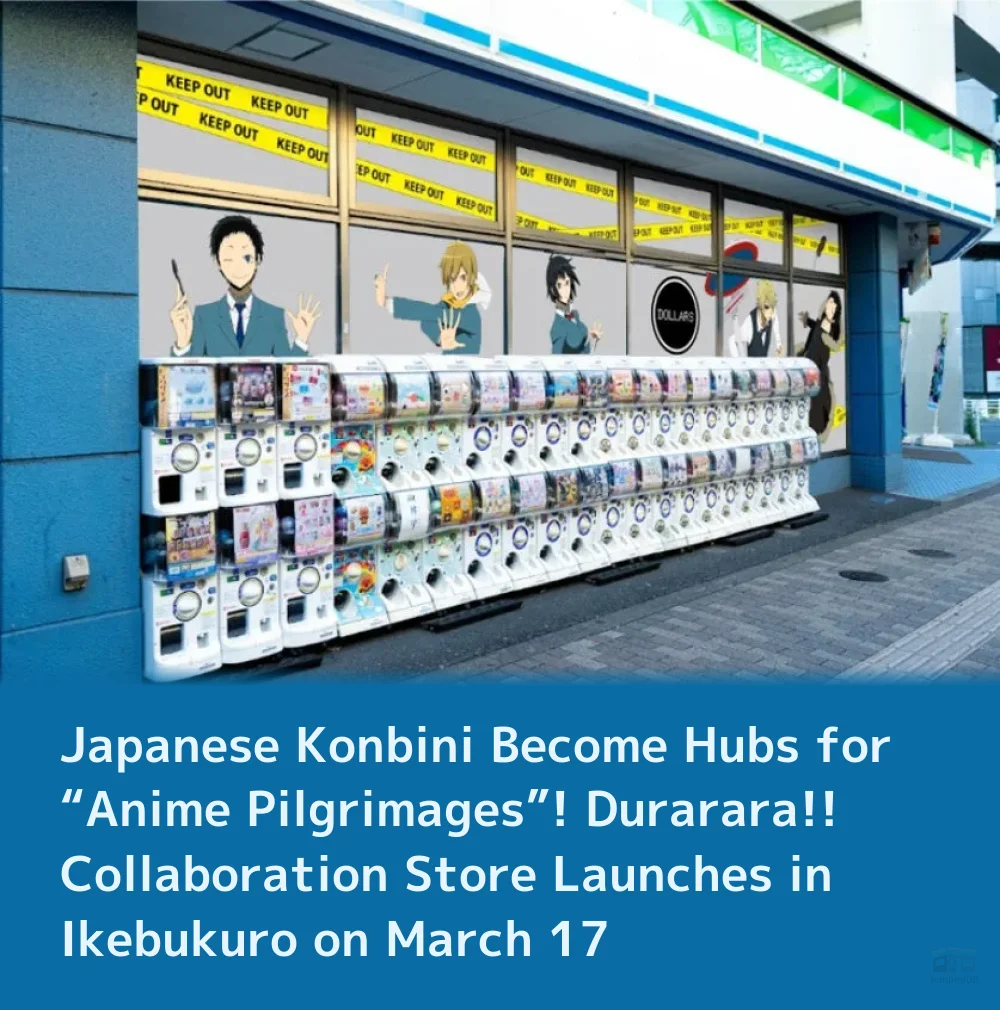
FamilyMart, le konbini qui devient terrain de jeu
Déplier


AMORE YONGSAN, le flagship-laboratoire

Déplier


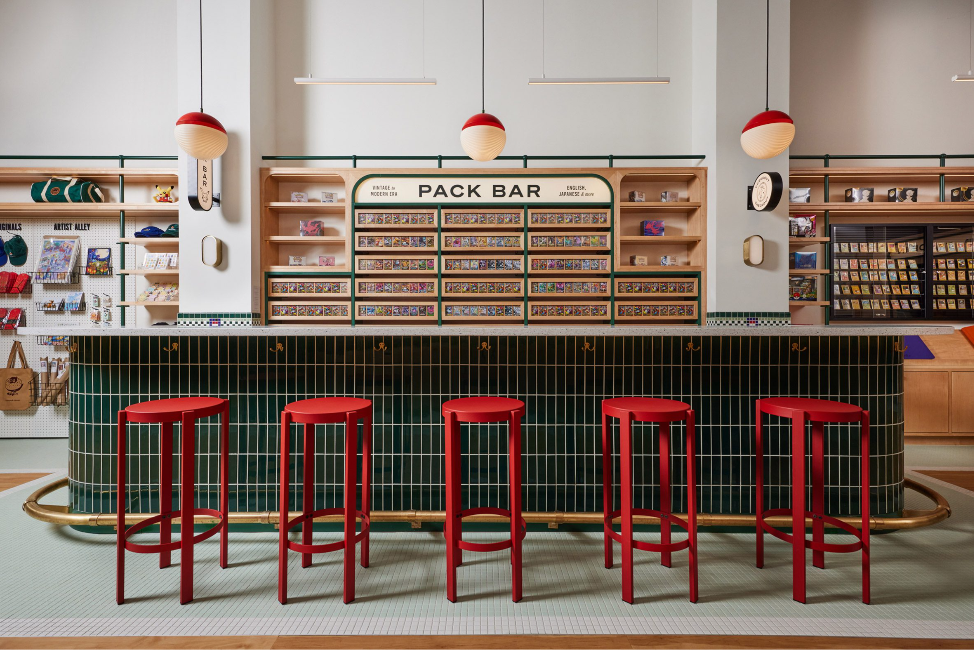
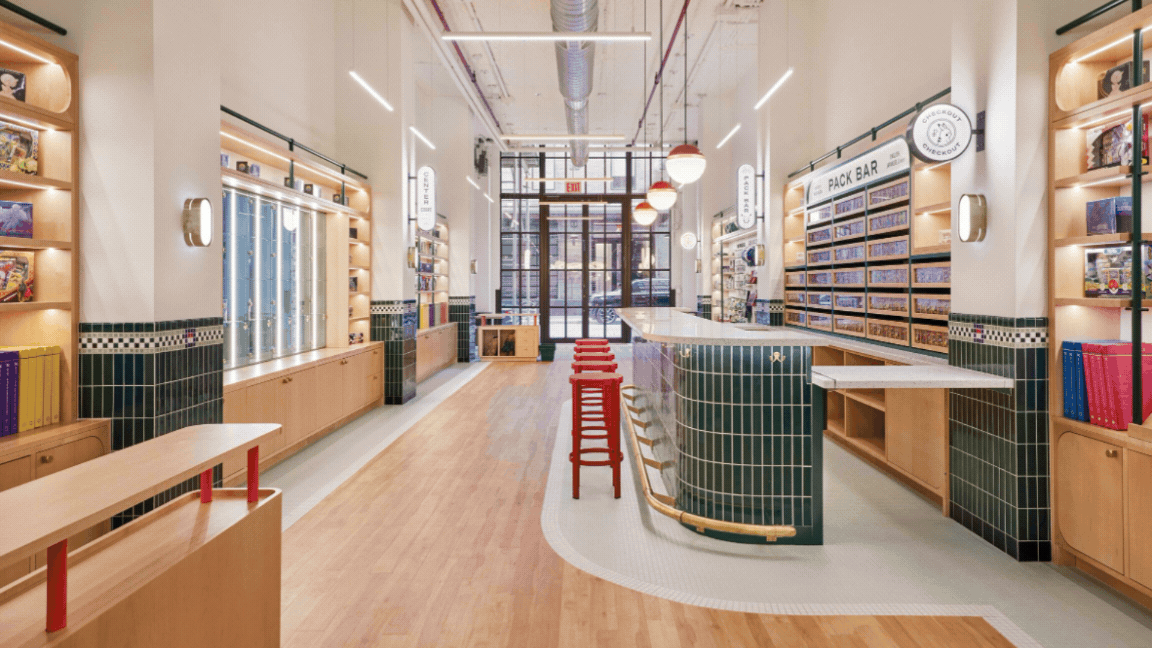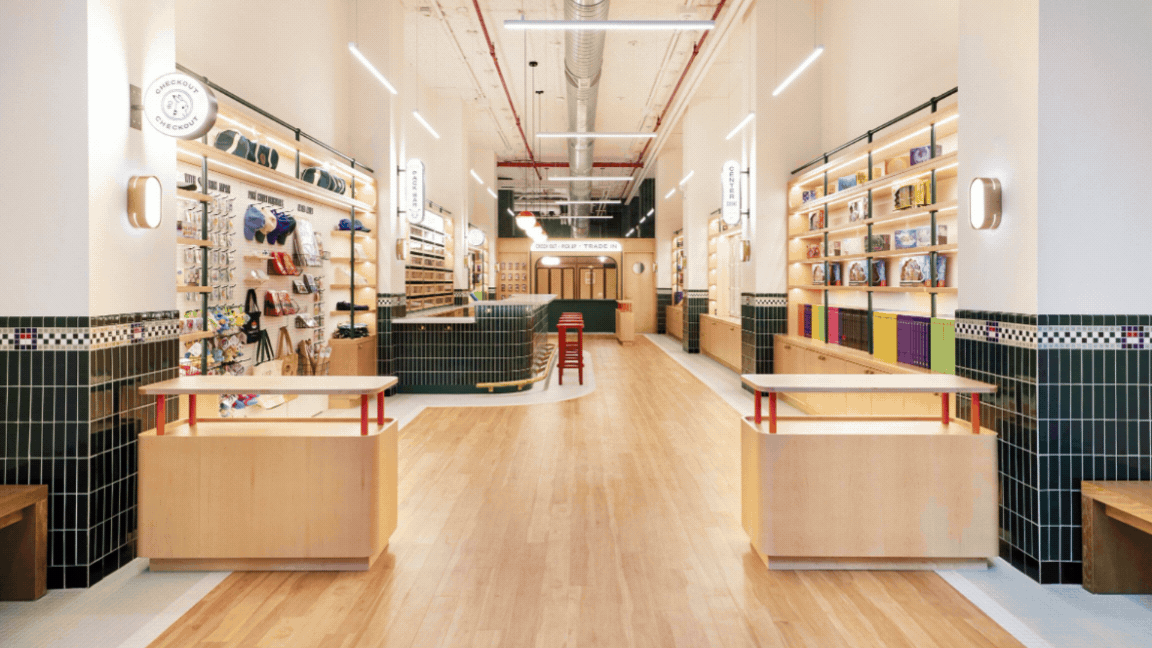
Poké Court, la haute couture du collectible
Déplier

Signal dominant cette semaine
Le point de vente 2026 abandonne la logique transactionnelle pour devenir destination, terrain de jeu et laboratoire : gamification (FamilyMart), co-création/diagnostic IA (AMORE YONGSAN), ritualisation/performance (Poké Court). La « dwell time economy » — on ne mesure plus le passage mais le temps passé et l'émotion. Le magasin devient média, scène et lieu de fandom.
À surveiller — La bascule konbini → entertainment hub (rollout 5 000 FamilyMart) ; l'export du modèle bespoke/diagnostic-IA hors Corée ; les agences-studios jeunes (GAMPworks) qui réinventent les formats de niche.