— Édition du 27.07.2026 —
Chipotle envahit (enfin) le pays qu'elle a toujours imité

Déplier


Yoshinoya transforme le bœuf-riz en quête RPG

Déplier


Burger King ressuscite une sitcom américaine pour lancer un soda

Déplier


Signal dominant cette semaine
Trois chaînes, trois territoires d'attaque différents — géographique, ludique, nostalgique — mais un même réflexe : le menu n'est plus l'argument central, il devient prétexte à un récit plus grand. Le QSR mondialise ses attaques par la culture plutôt que par le prix.
À surveiller — la poursuite de l'expansion Chipotle vers Mexico City en 2027, épreuve du feu bien plus symbolique que Monterrey, et si d'autres chaînes "d'inspiration [pays]" osent le même retour aux sources risqué.
— Édition du 13.07.2026 —
Mister Donut devient « Mrs. Donut » — et la J-pop mange la marque entière

Déplier

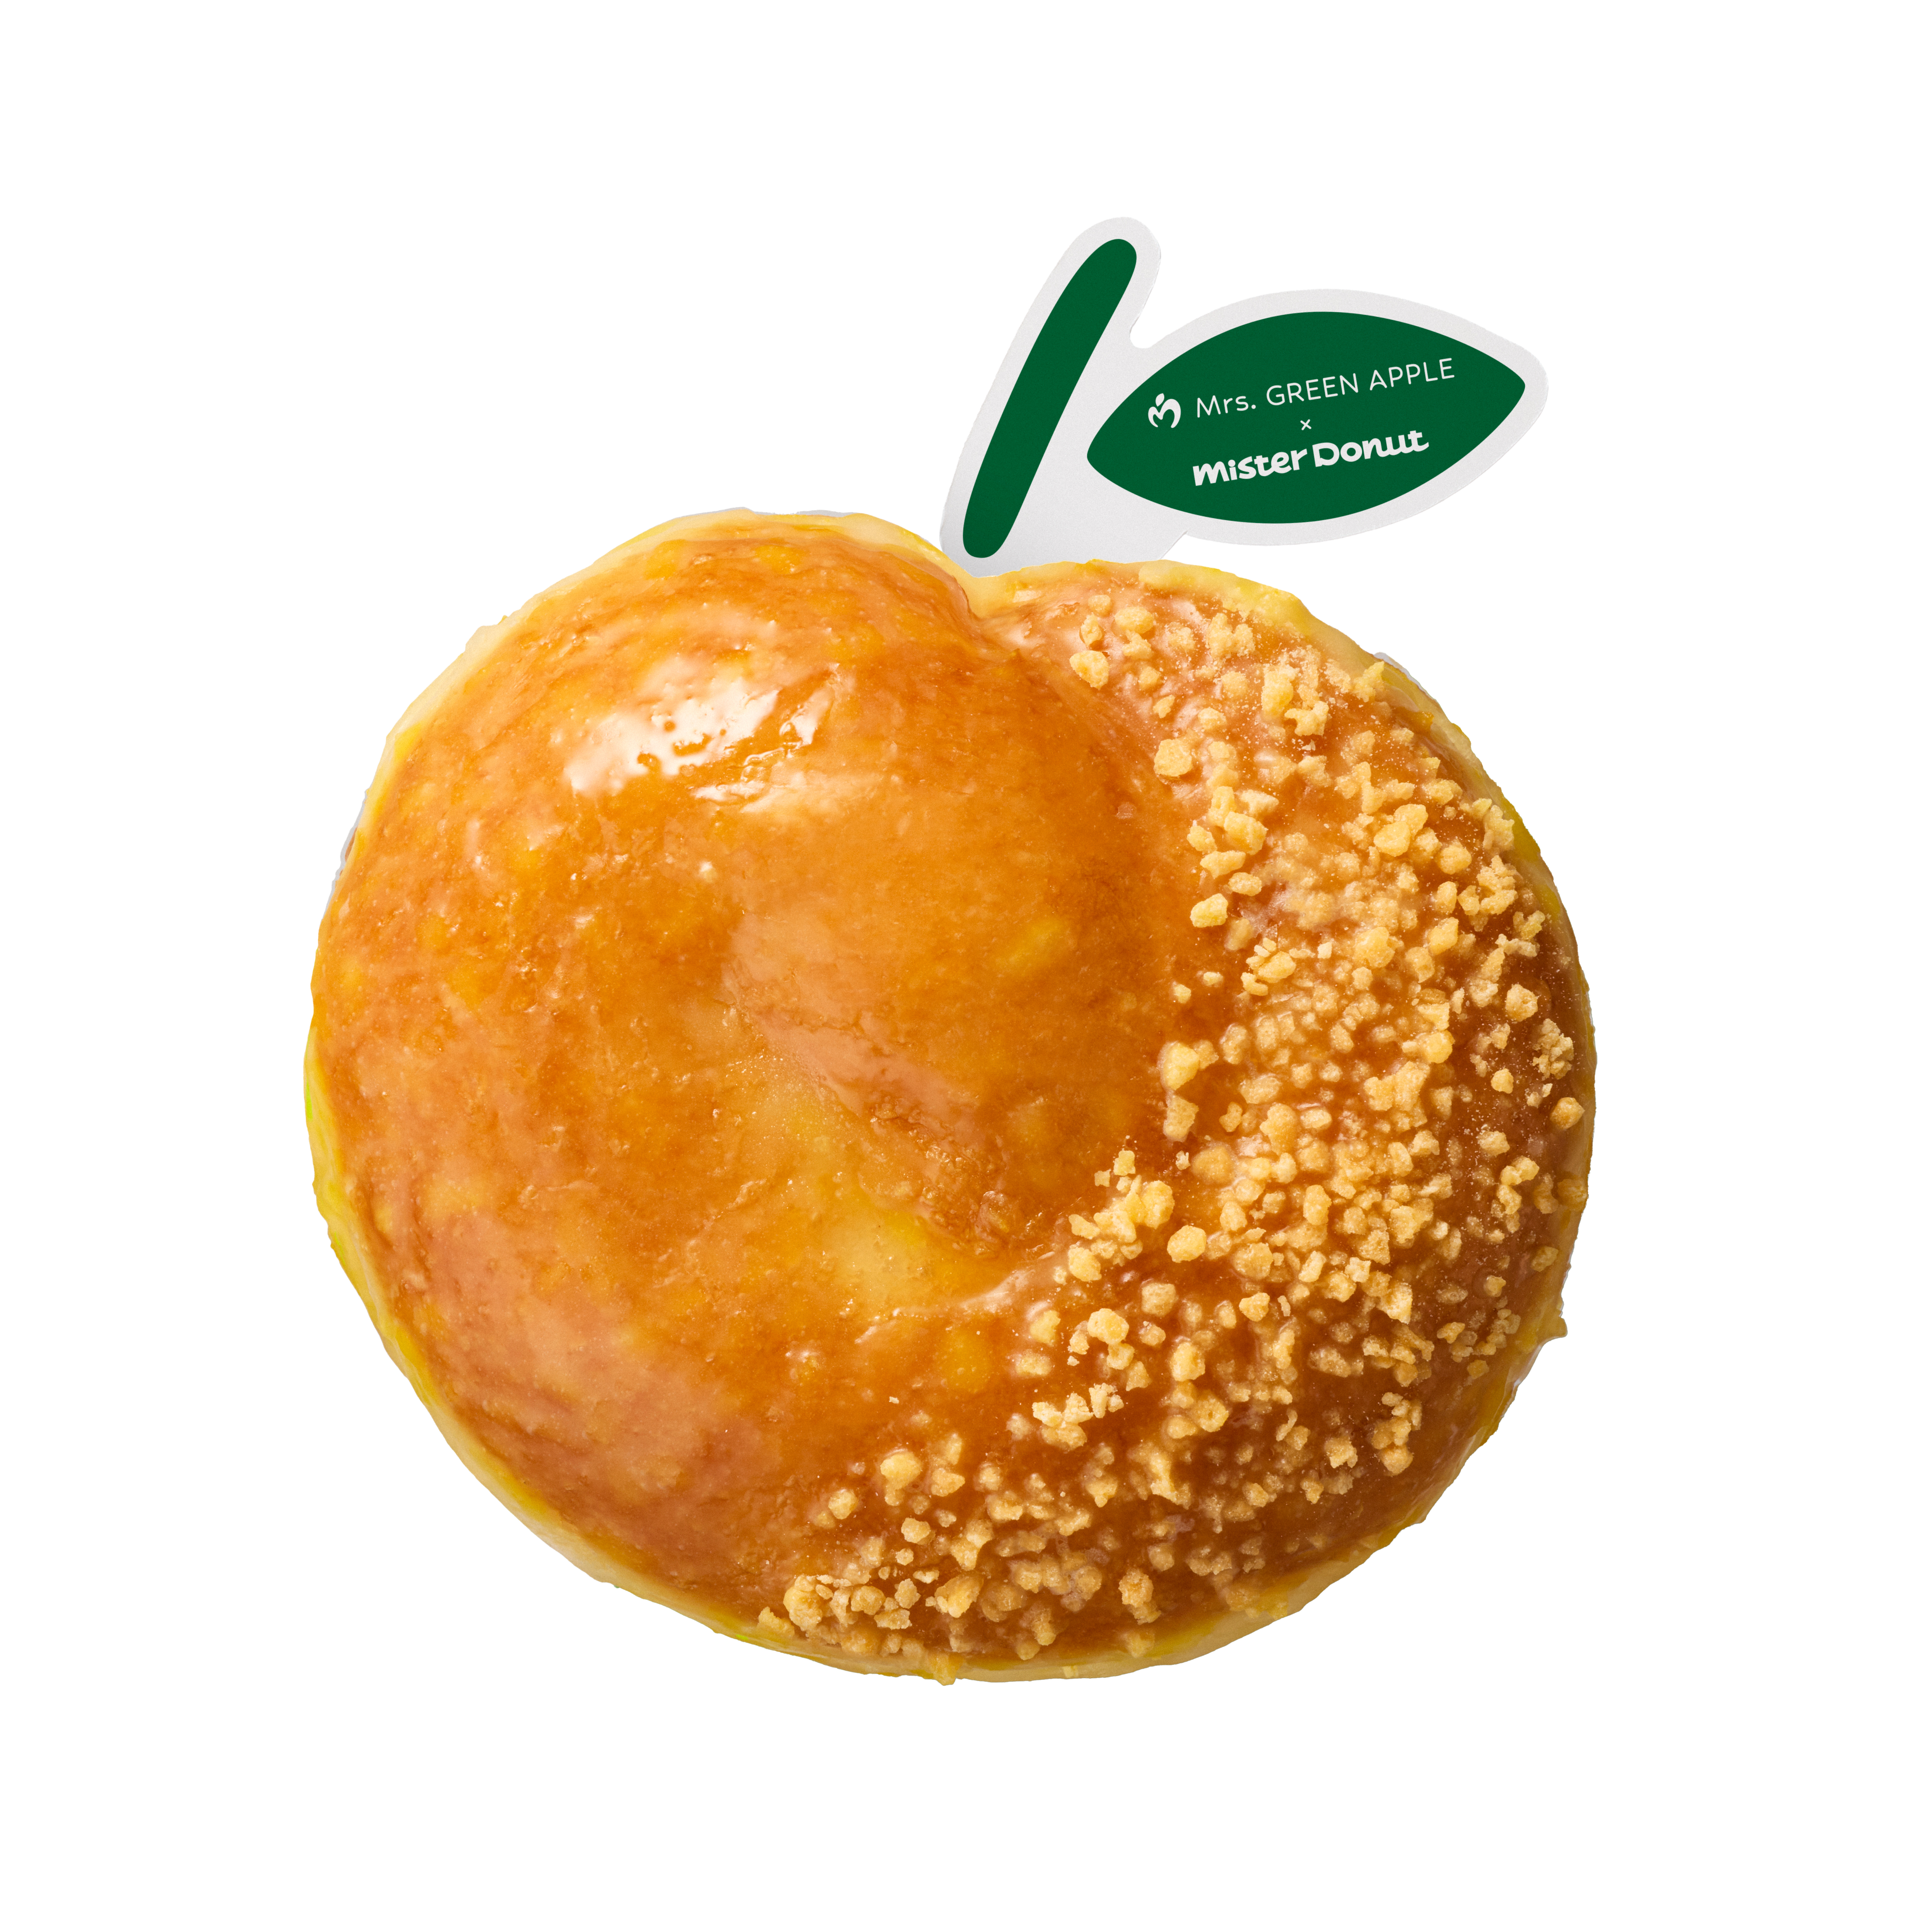
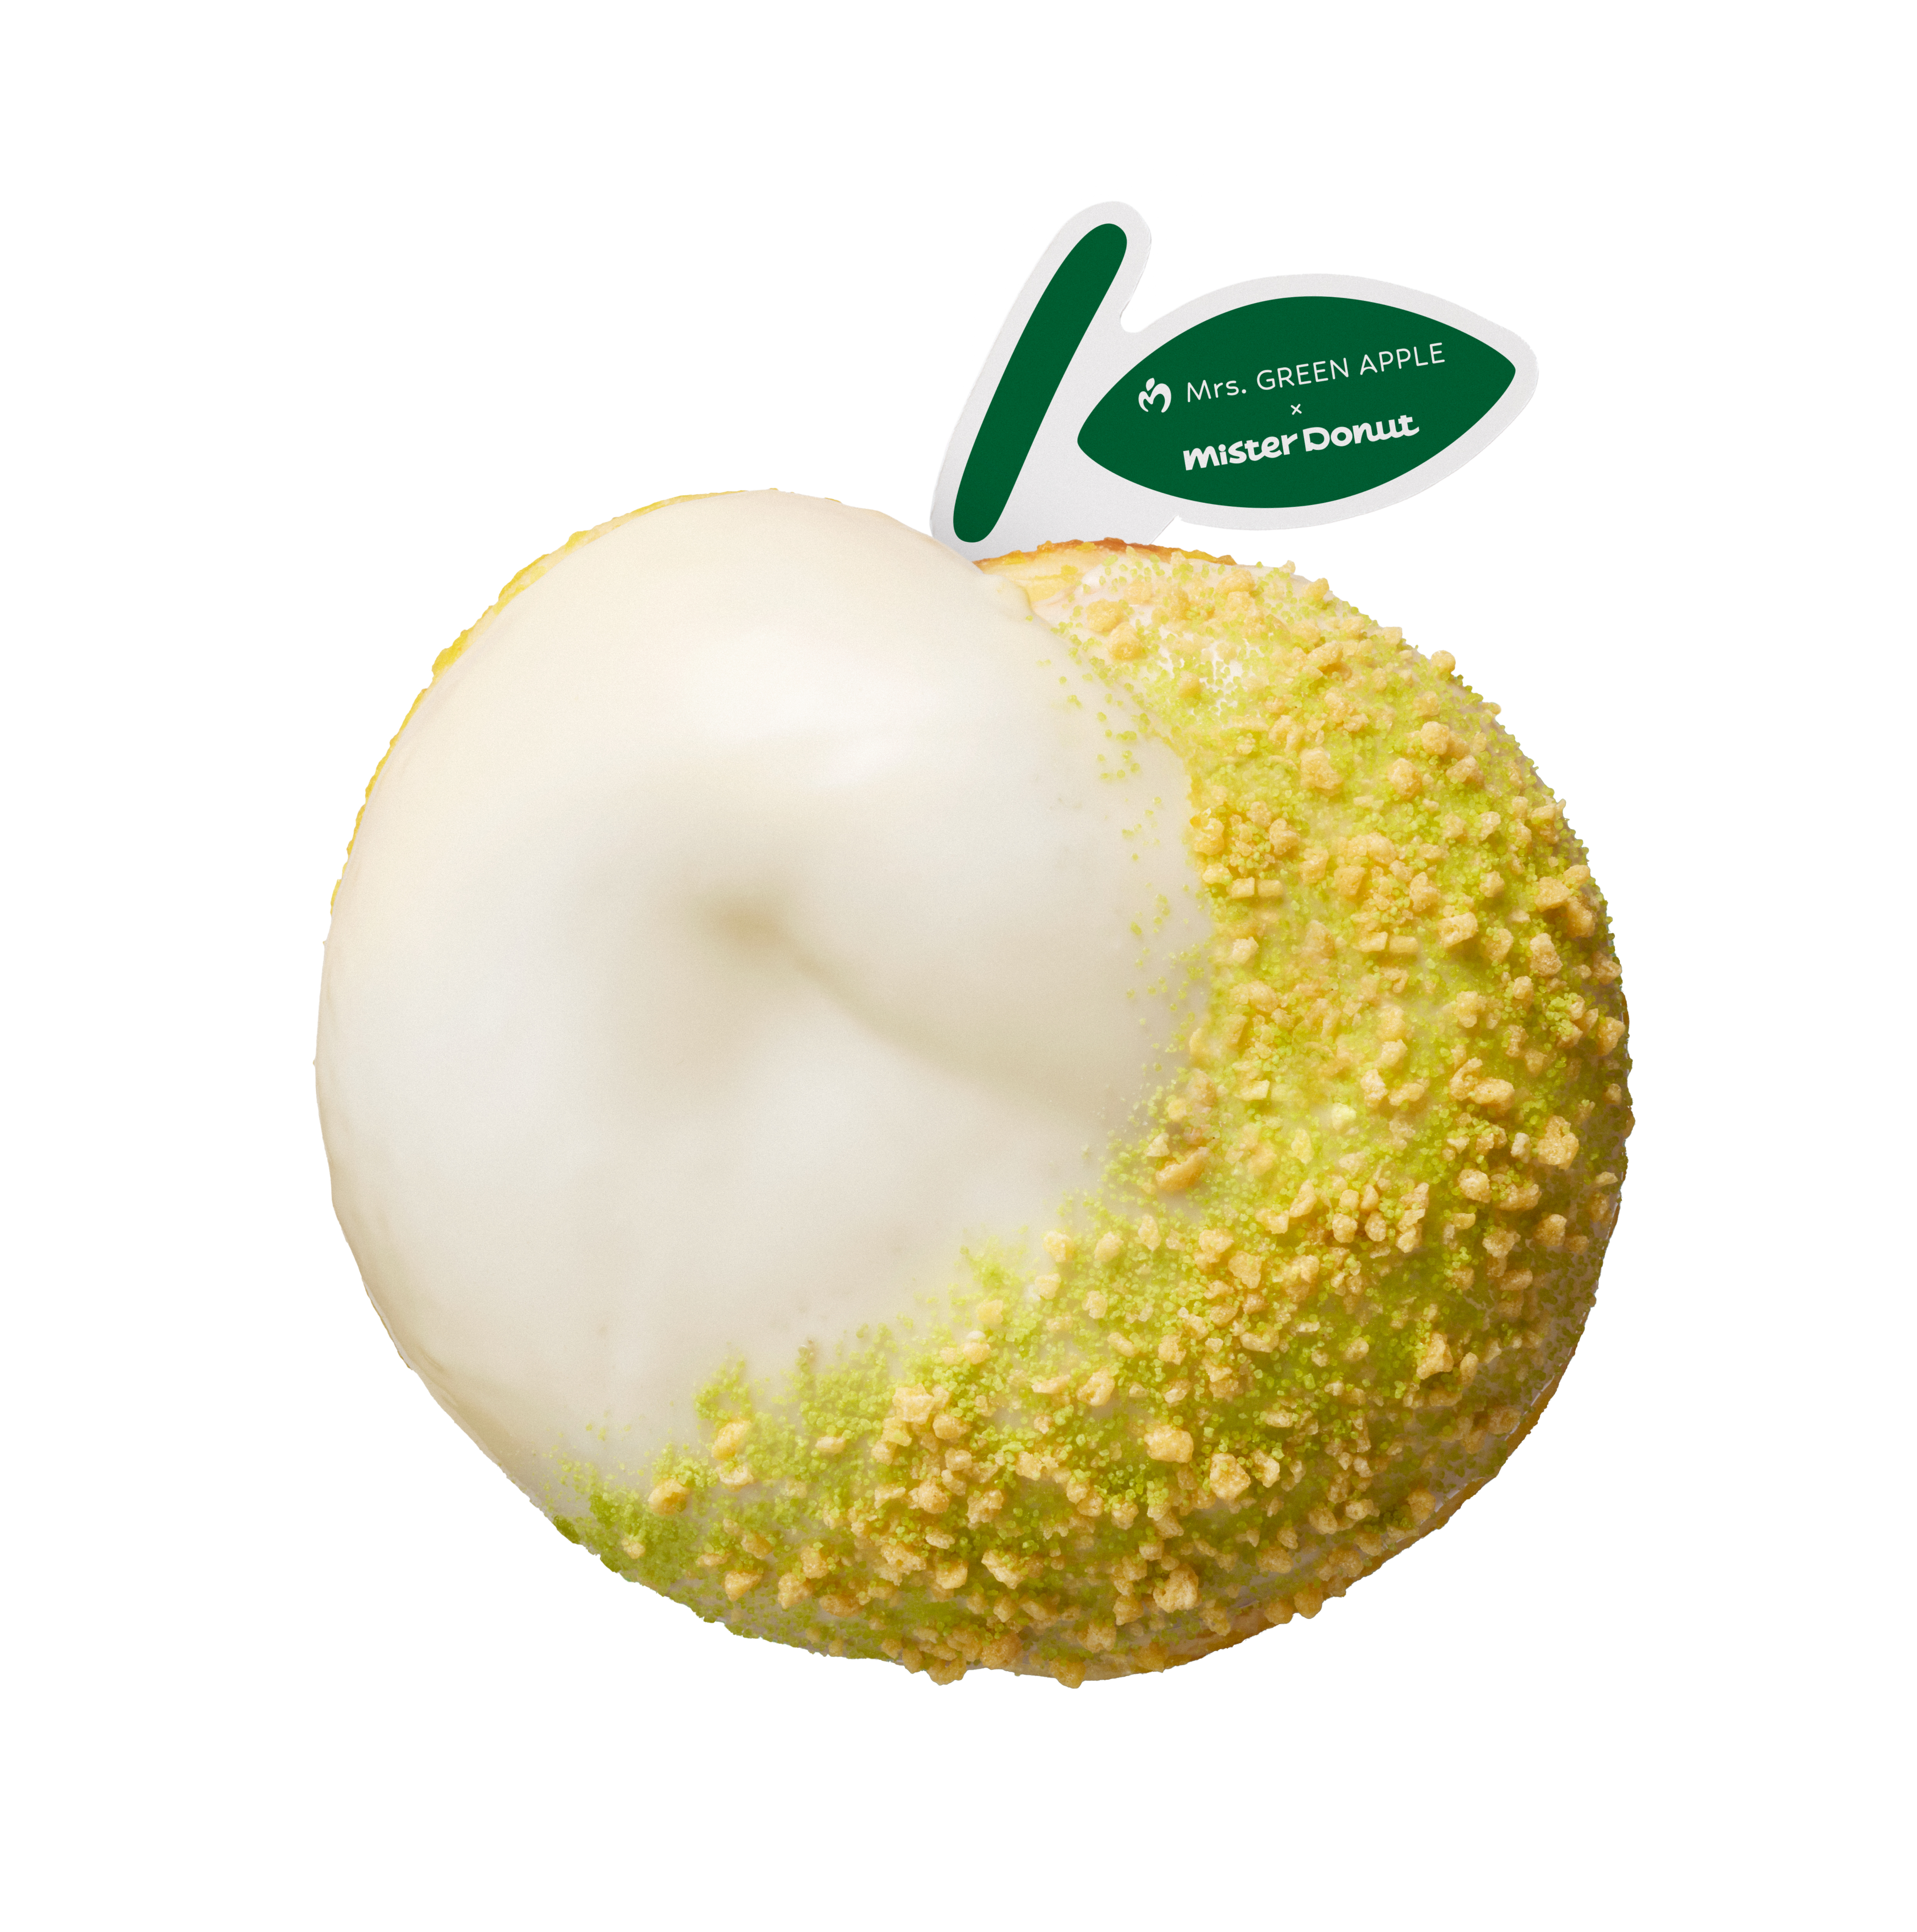
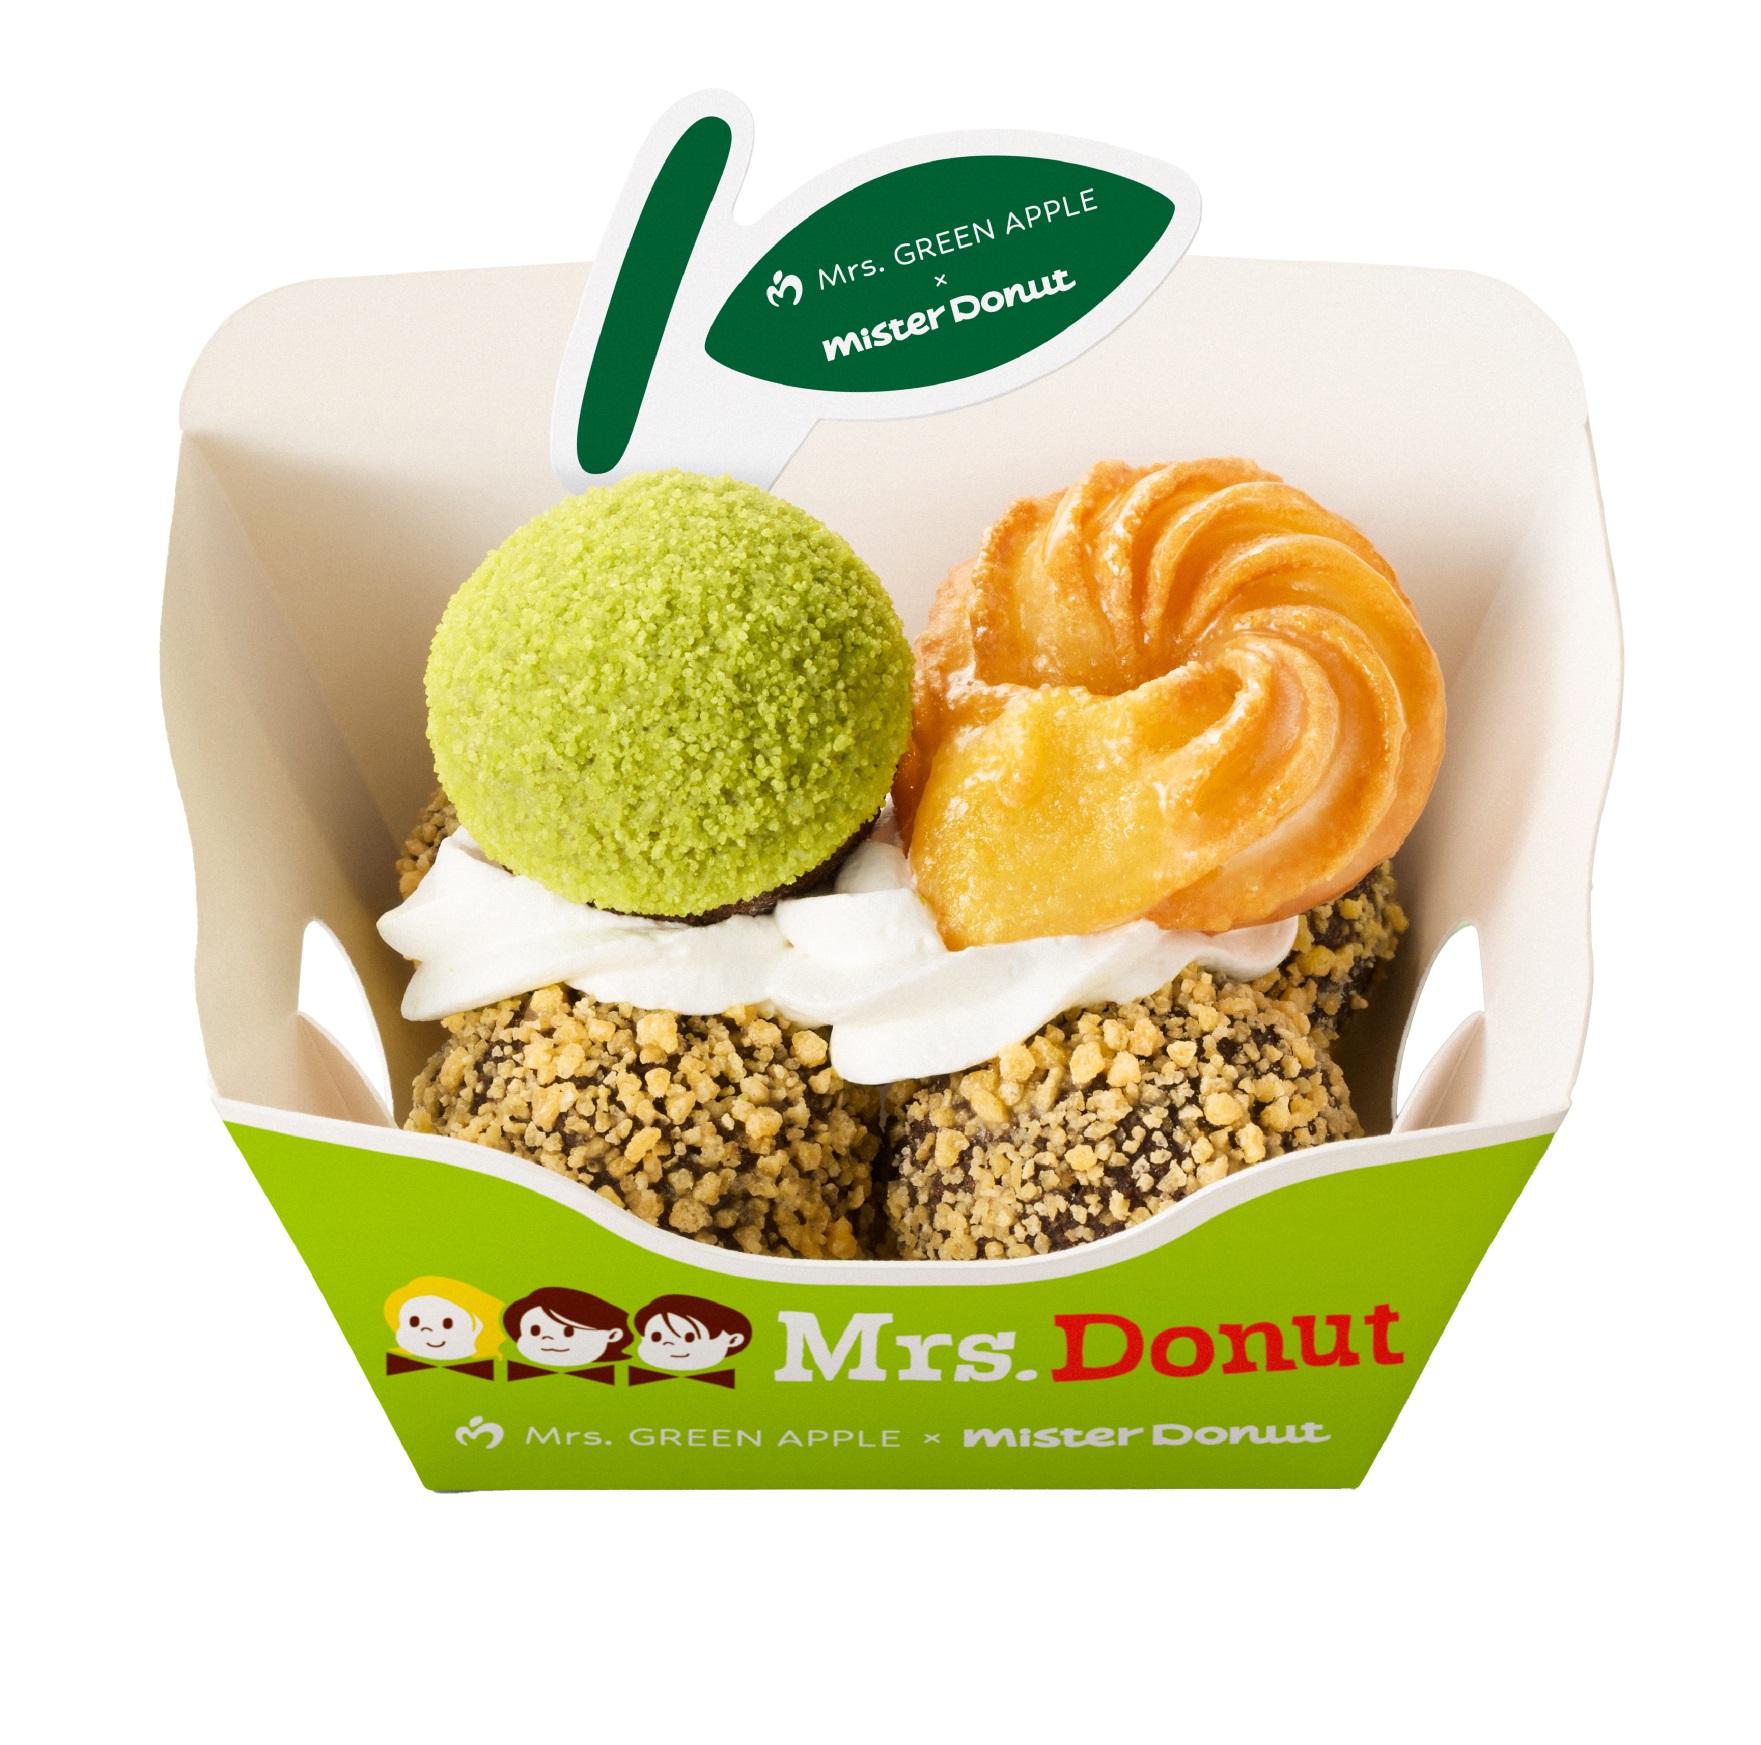
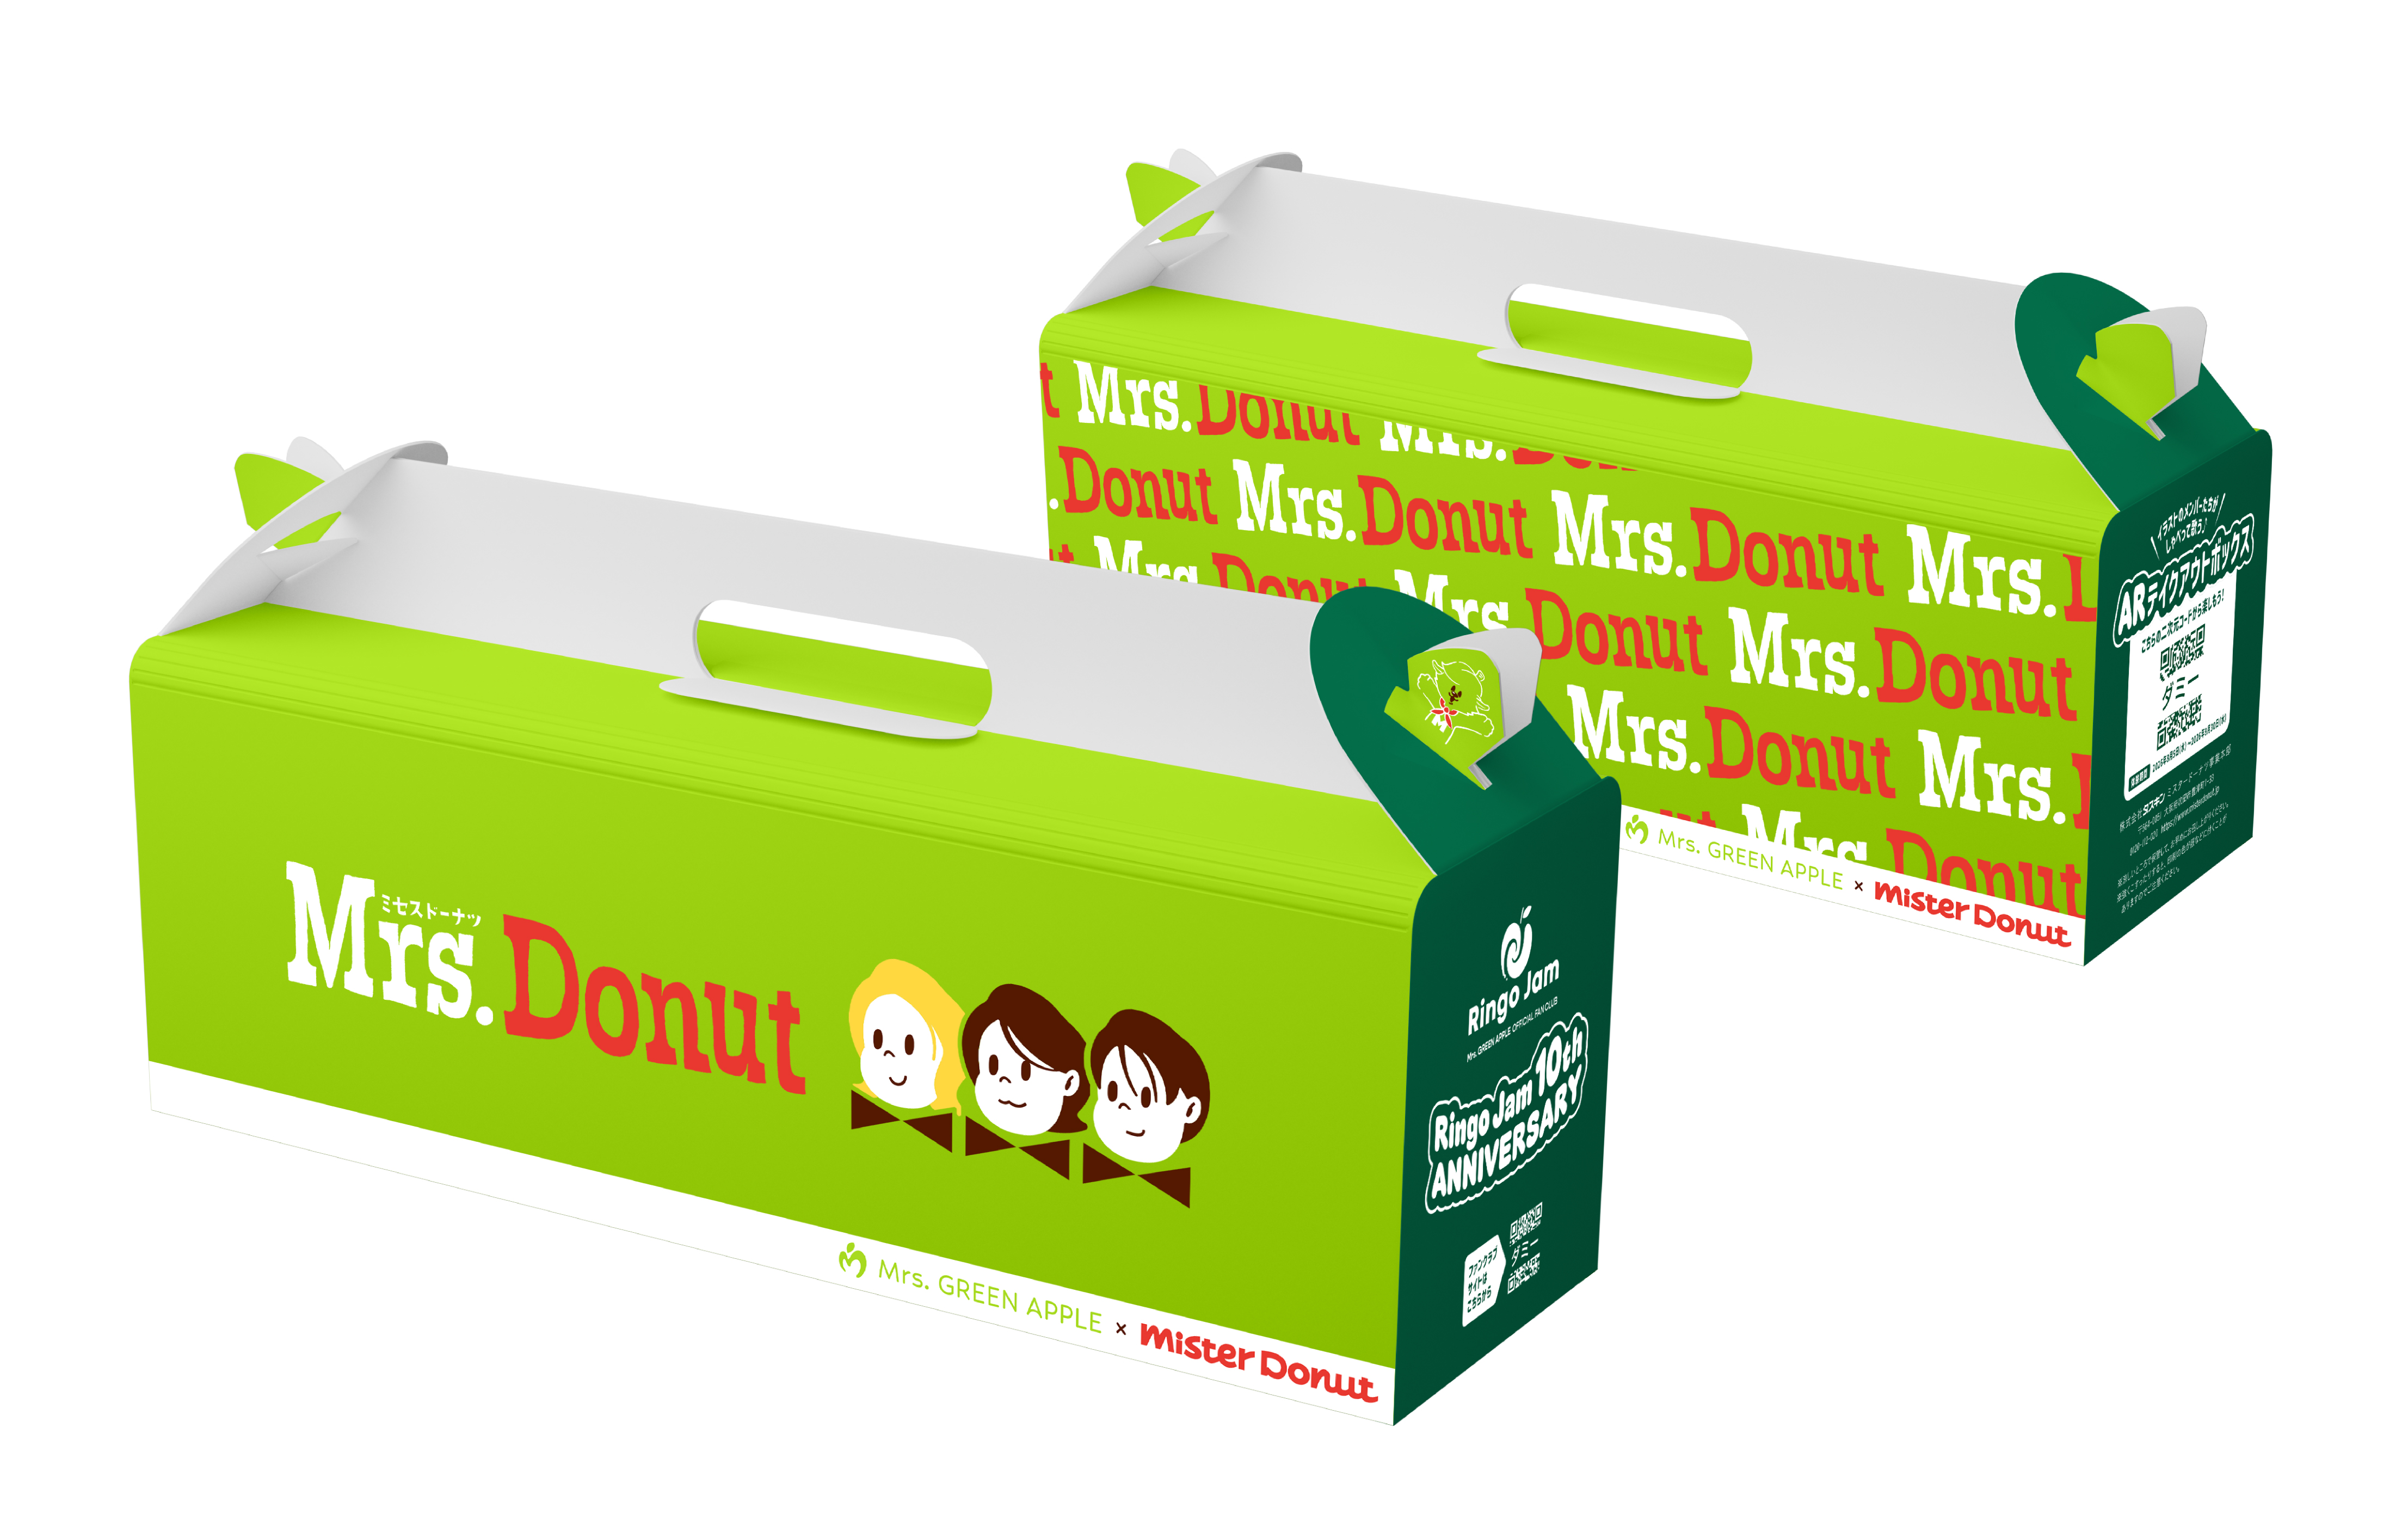
« Ton pote brûle ou une pizza ? » : la relance la plus cynique de l'année

Déplier


« Apportez votre bac » — les Singapouriens arrivent avec un plateau de 1,20 m

Déplier

Signal dominant cette semaine
Le retour de la provocation après la guerre des prix. Le QSR ne se bat plus sur le ticket moyen mais sur la saillance : rebranding total (Mister Donut), inconfort moral (Pizza Hut), délégation du spectacle à la foule (Potato Corner).
À surveiller — Le rollout géographique échelonné de Mister Donut (22 jours, préfecture par préfecture) : la rupture de stock cesse d'être un échec et devient un calendrier d'événements régionaux. Modèle transposable partout où le sold-out abîme la réputation.
— Édition du 29.06.2026 —
K Fry fête ses 10 ans : Golden Tickets et boxset Monin collector

Déplier


Mixue débarque au Brésil et « tropicalise » le Snow King

Déplier


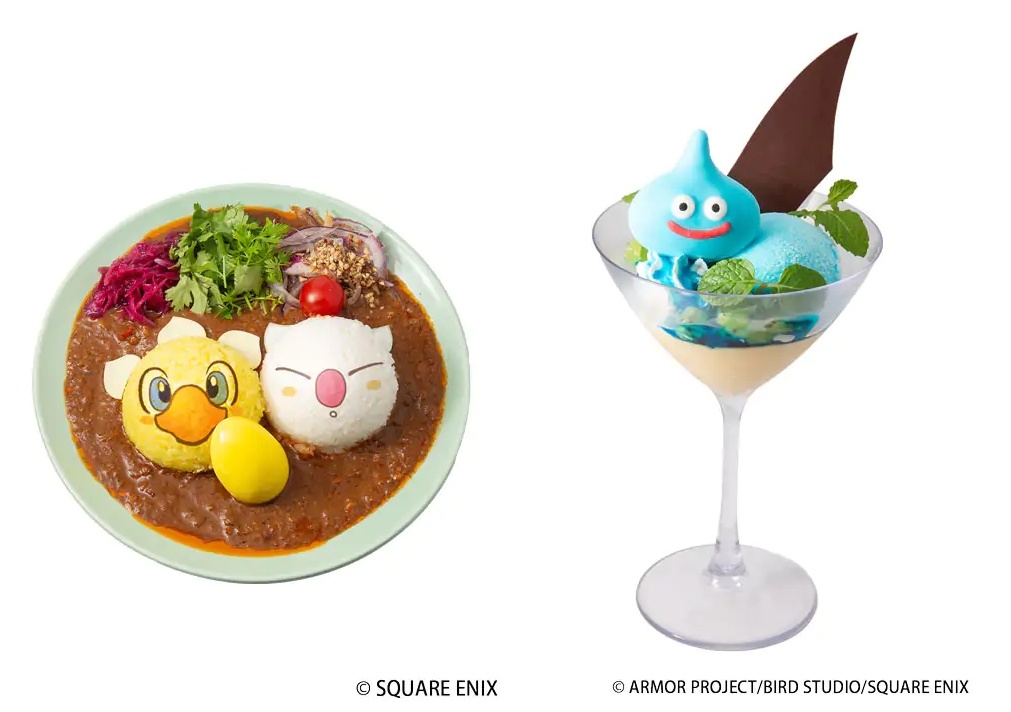
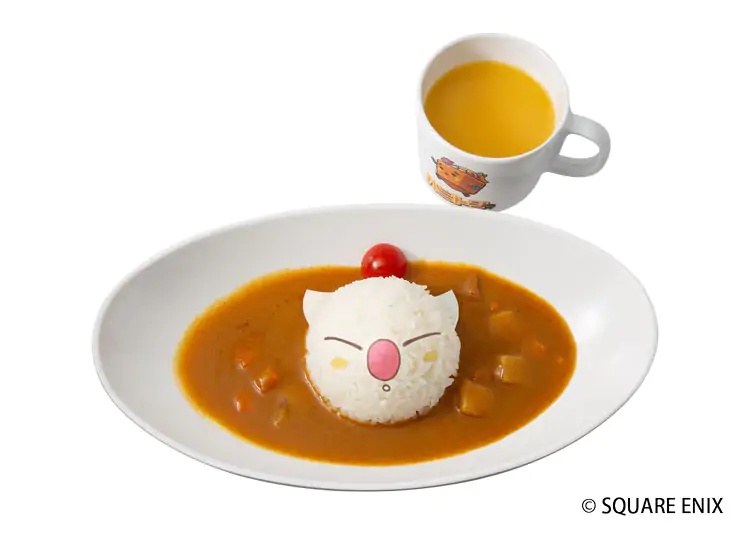
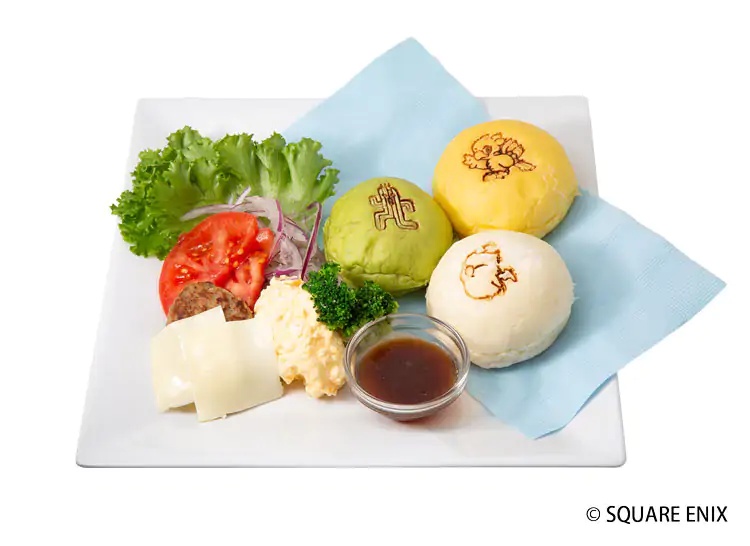
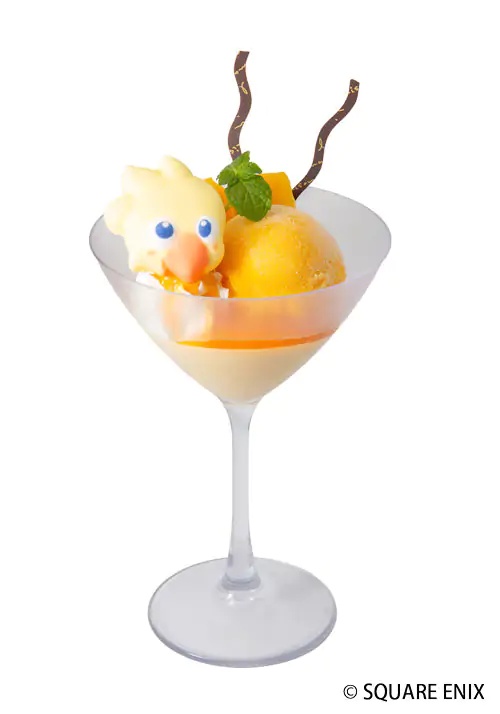
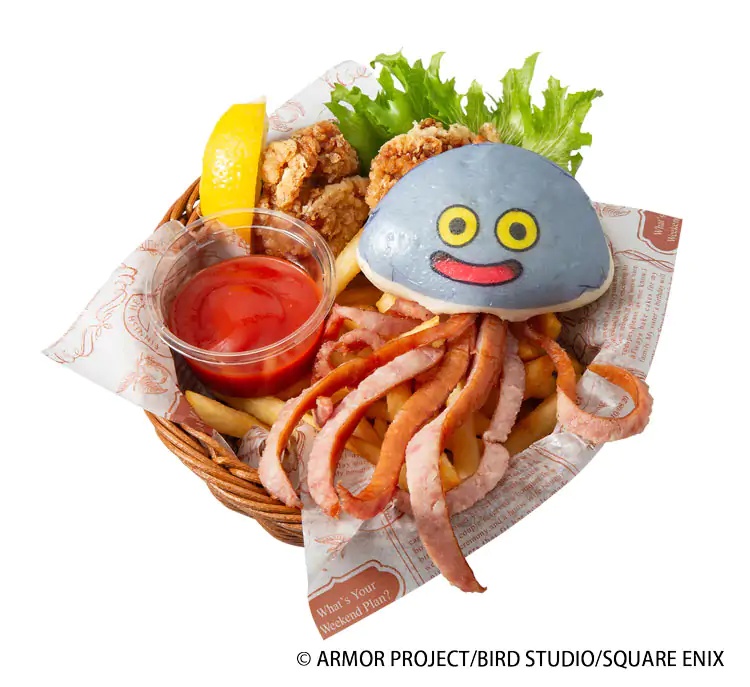
Square Enix Cafe : le repas QSR transformé en collection gaming
Déplier

Le Méridien Saigon : la boîte à mooncakes qui s'ouvre comme une ville la nuit

Déplier

Signal dominant cette semaine
La restauration fabrique de la répétition : K Fry gamifie le reçu, Square Enix glisse du gacha dans l'assiette, Mixue importe le combo prix-plancher + mascotte + blind box, Le Méridien transforme l'unboxing en récit.
À surveiller — Le « phygital collectible » (goodies aléatoires, blind box, boxset tiers) comme moteur de fréquence ; et le packaging-expérience comme levier de premiumisation du gifting.
— Édition du 23.06.2026 —
Le Iced Capp enfile son hanbok

Déplier
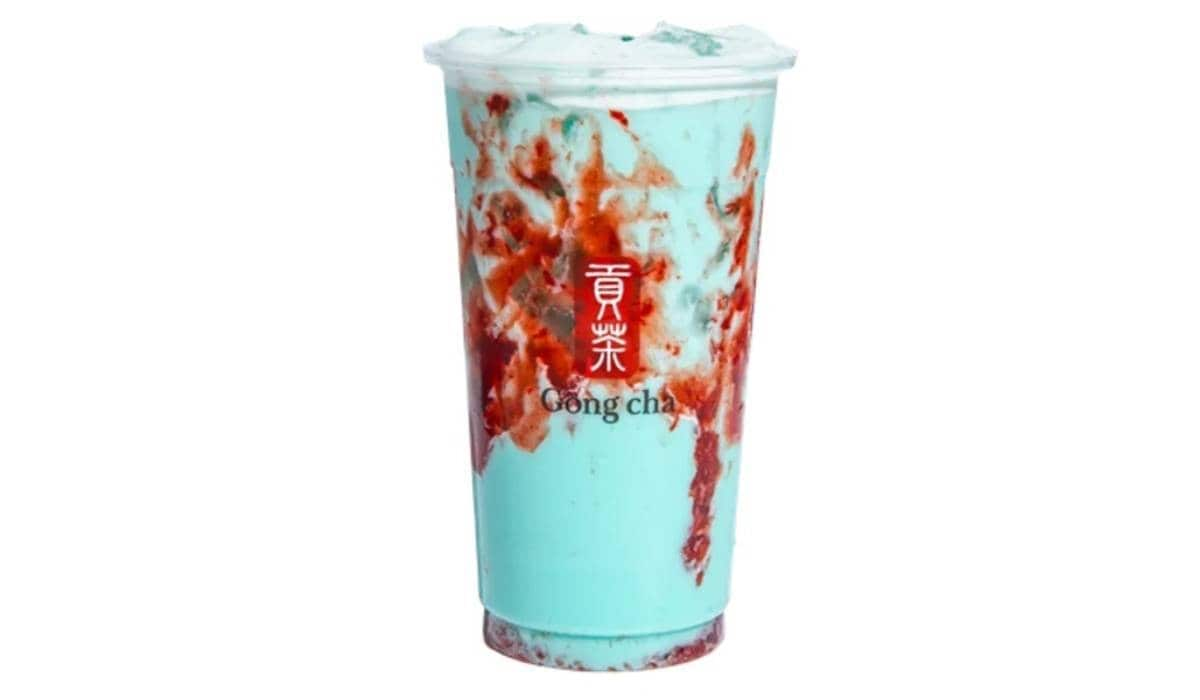
Tetris dans la paille
Déplier

Le latte qui vient avec une notice anti-étouffement

Déplier
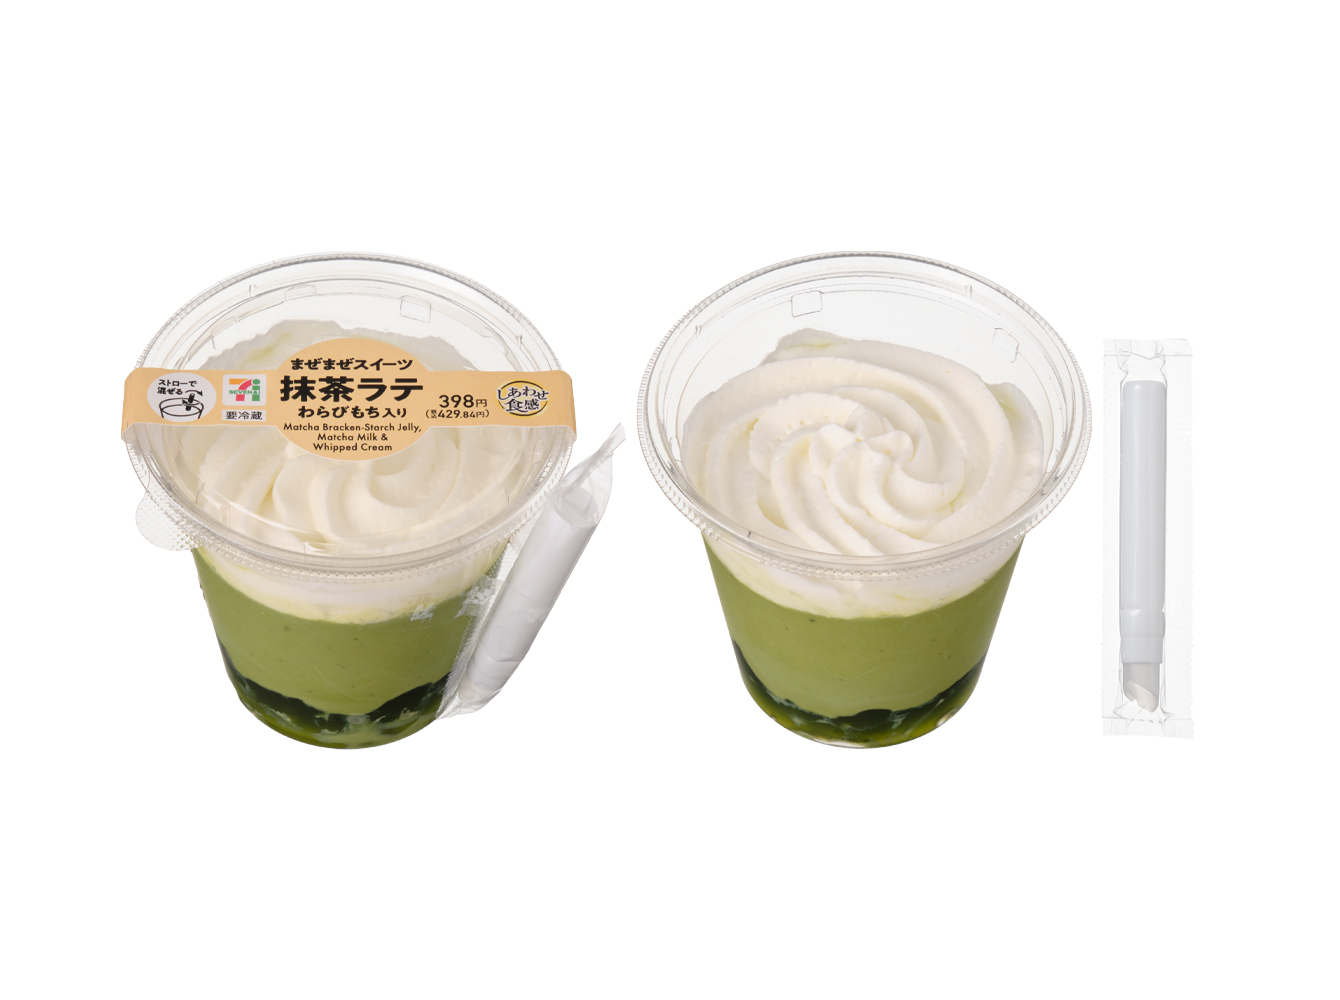
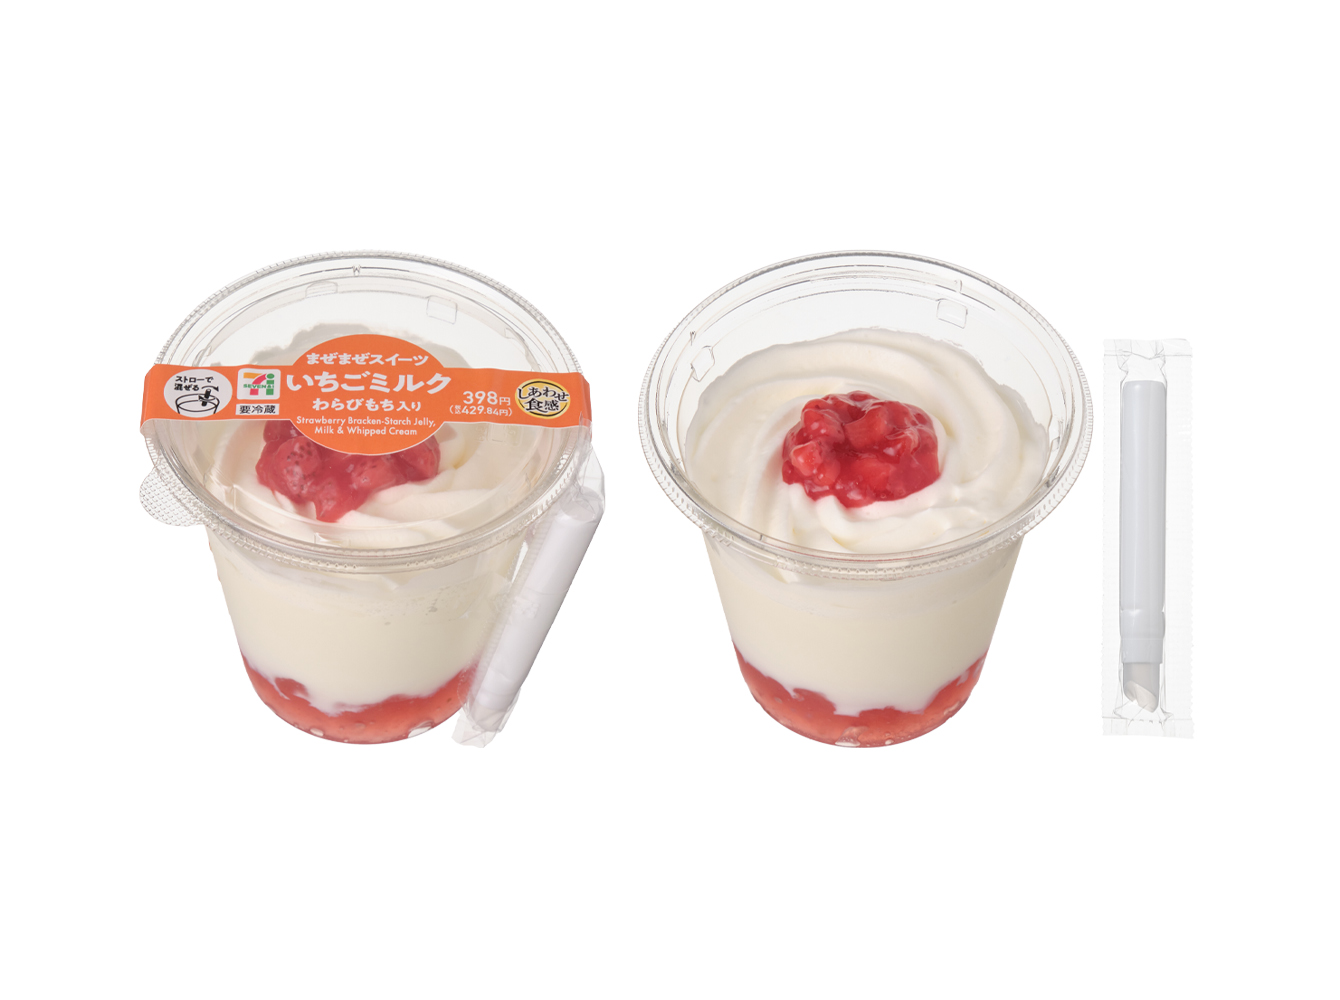
Le hojicha mise sur le low-caféine
Déplier
Signal dominant cette semaine
Le verre est le produit-héros traffic-driver , gagnant soit par hyper-localisation héritage (Tim Hortons, CHAGEE) soit par expérience sensorielle/collectible (7-Eleven, Gong cha).
À surveiller — La montée du « low-caféine / fonctionnel certifié » comme nouvel argument premium en QSR asiatique.
— Édition du 22.06.2026 —
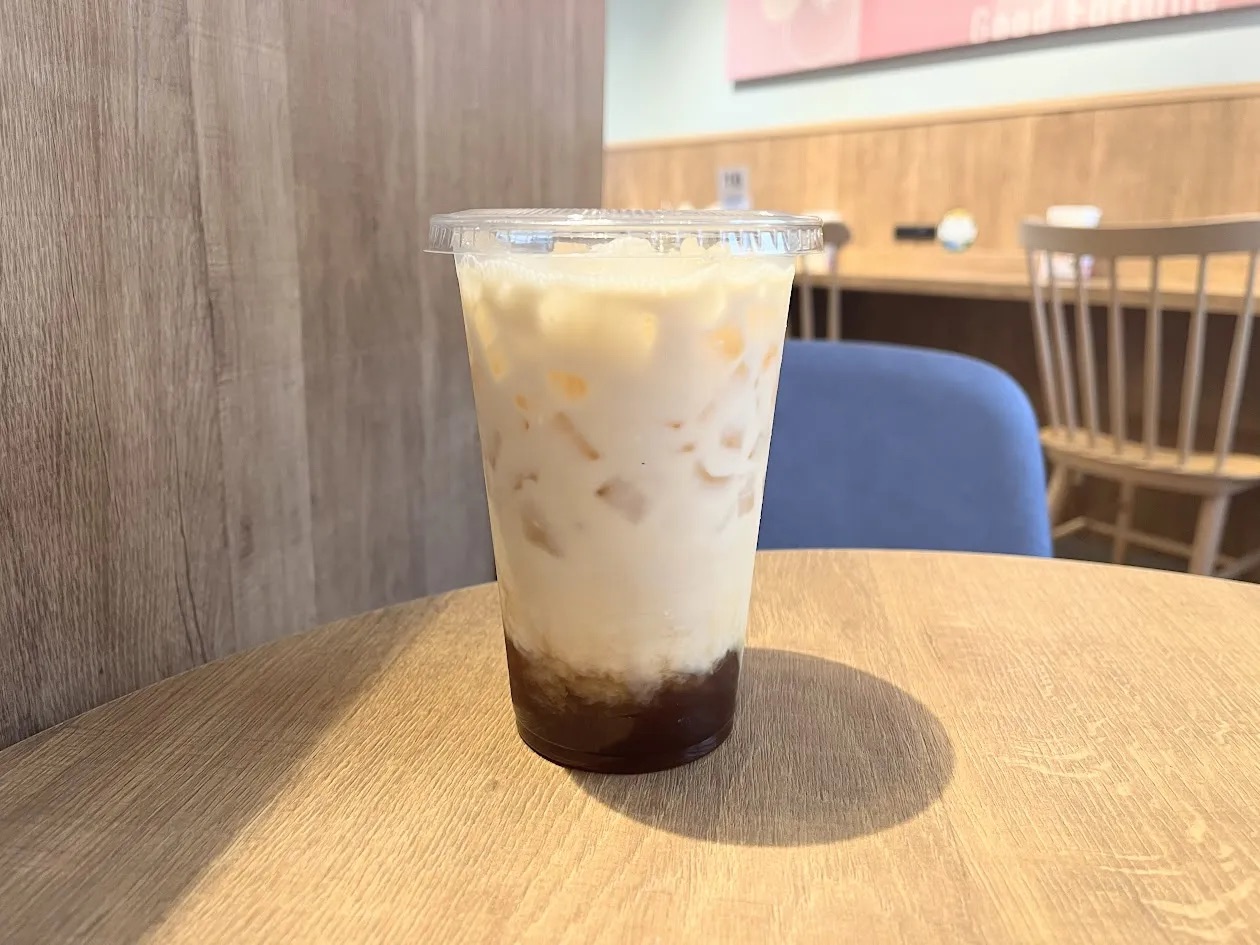
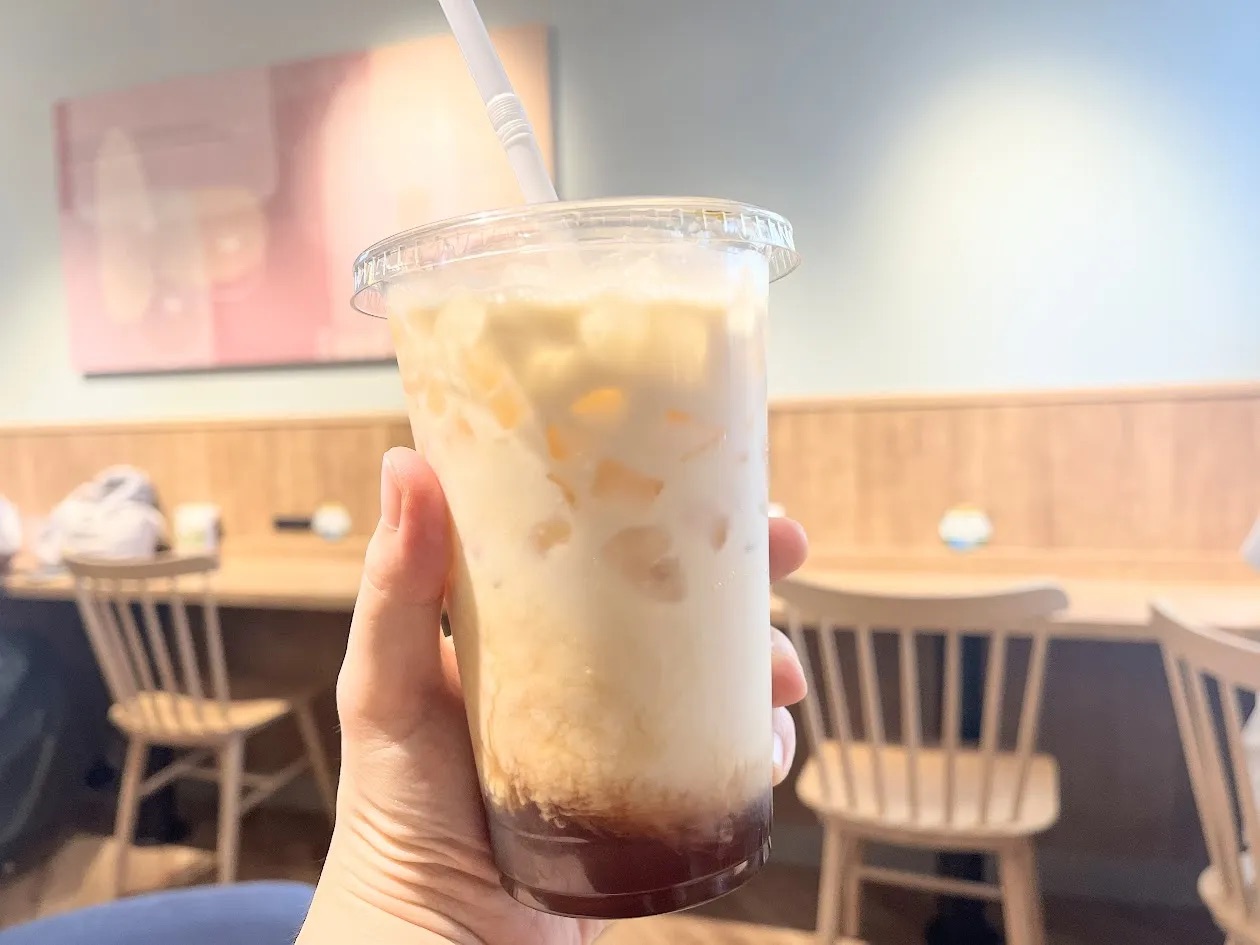
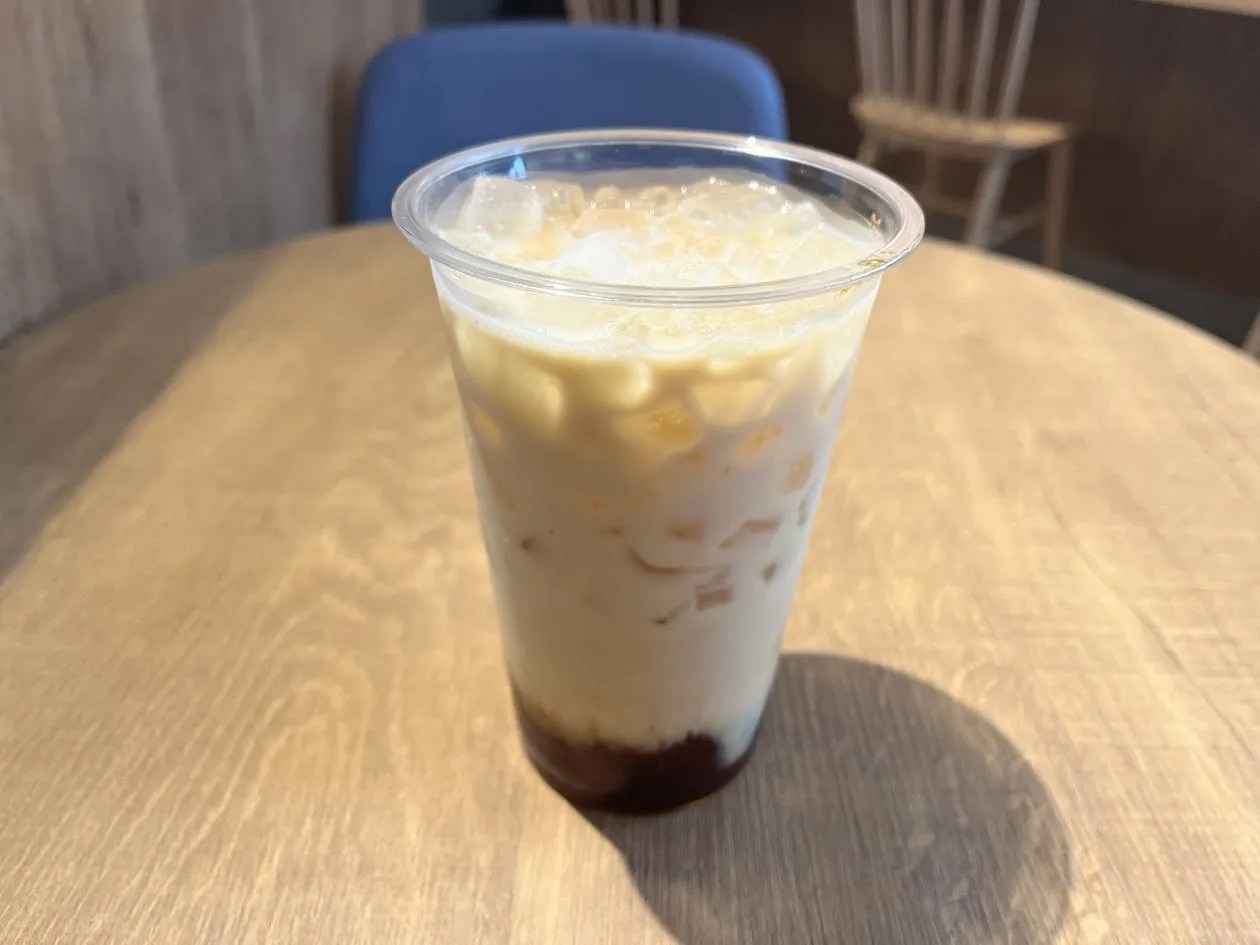
La milk tea qui a renversé le ratio : 90 % de lait, 10 % de thé
Déplier

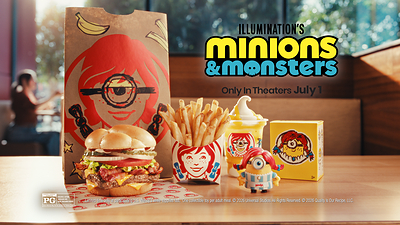
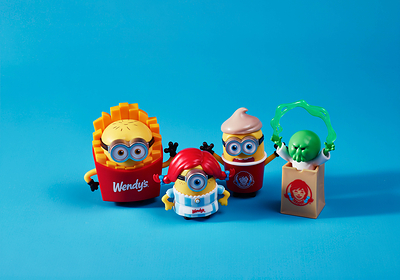
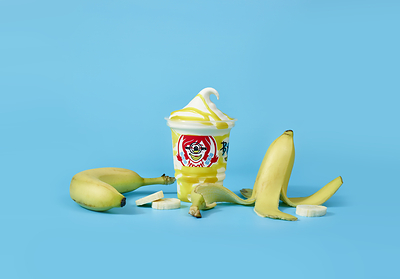
Wendy's lâche les Minions : Banana Frosty, blind-box et drive-thru pris d'assaut
Déplier
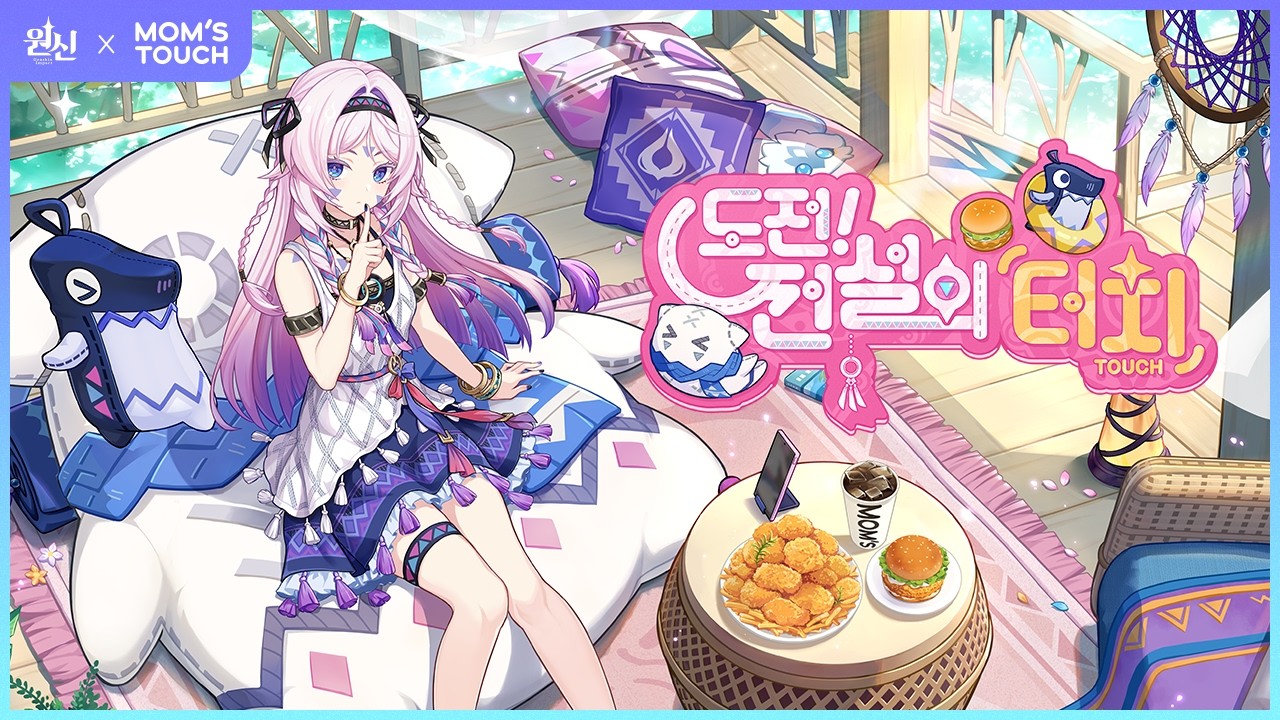
Mom's Touch transforme un menu poulet en gacha Genshin Impact

Déplier

Signal dominant cette semaine
Le repas devient un objet de collection à rareté programmée : blind-box Minions (Wendy's), photocards gacha (Mom's Touch). En parallèle, le « naming-as-claim » (Mos « Tea Milk ») prouve que l'earned media organique reste l'arme des chaînes sans budget.
À surveiller — L'Asie de l'Est comme laboratoire de mécaniques (gacha, naming inversé) ; la spéculation secondaire (revente de photocards) comme levier viral non maîtrisé.
— Édition du 15.06.2026 —
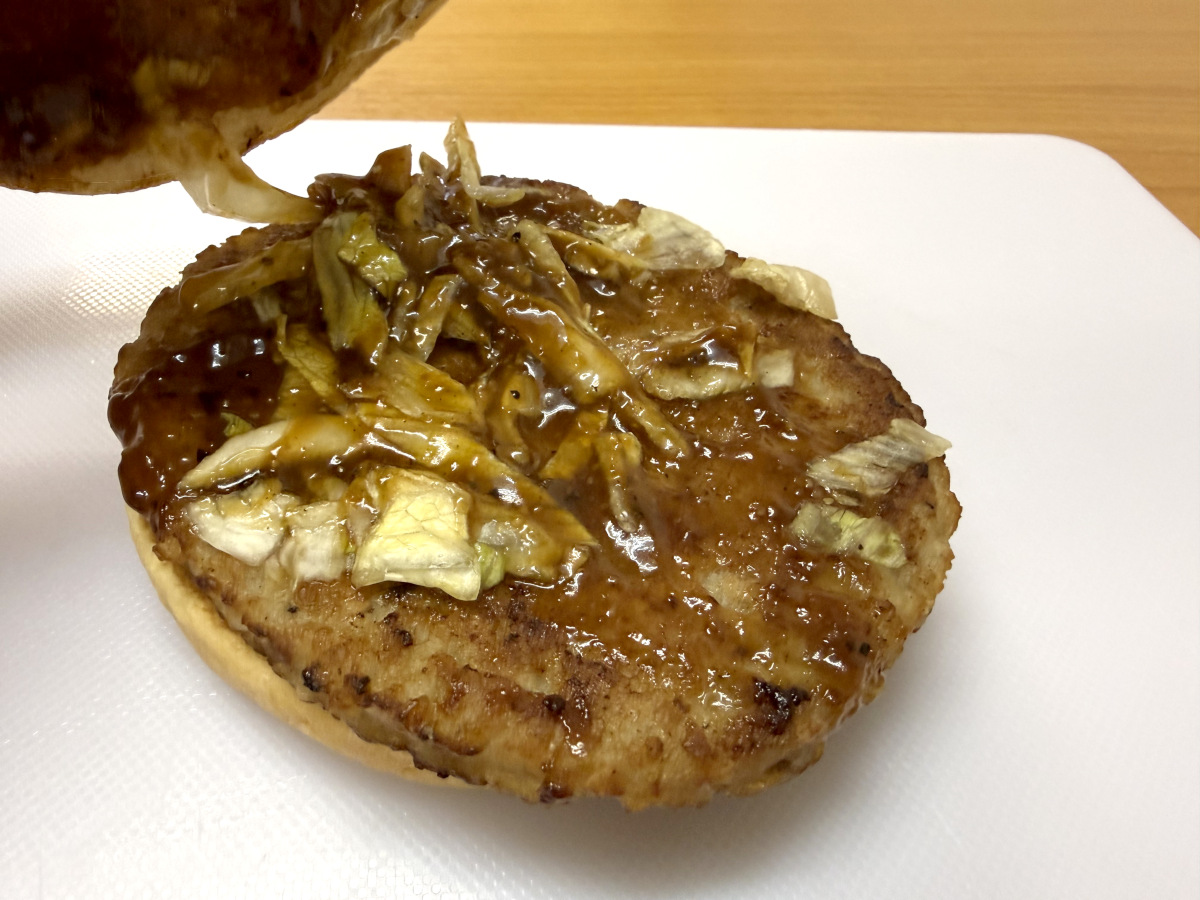
Le McPork revient, un chef étoilé fait le brand content gratuitement

Déplier
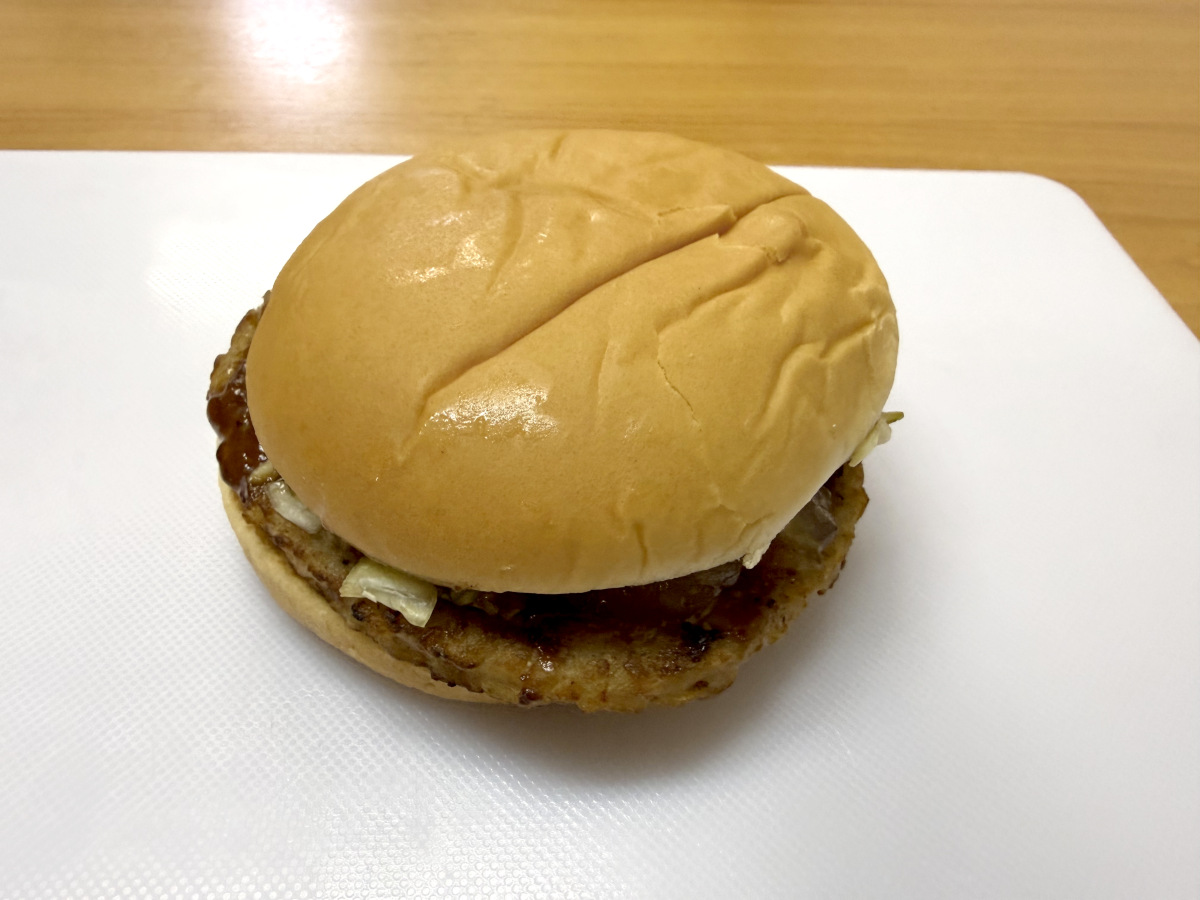
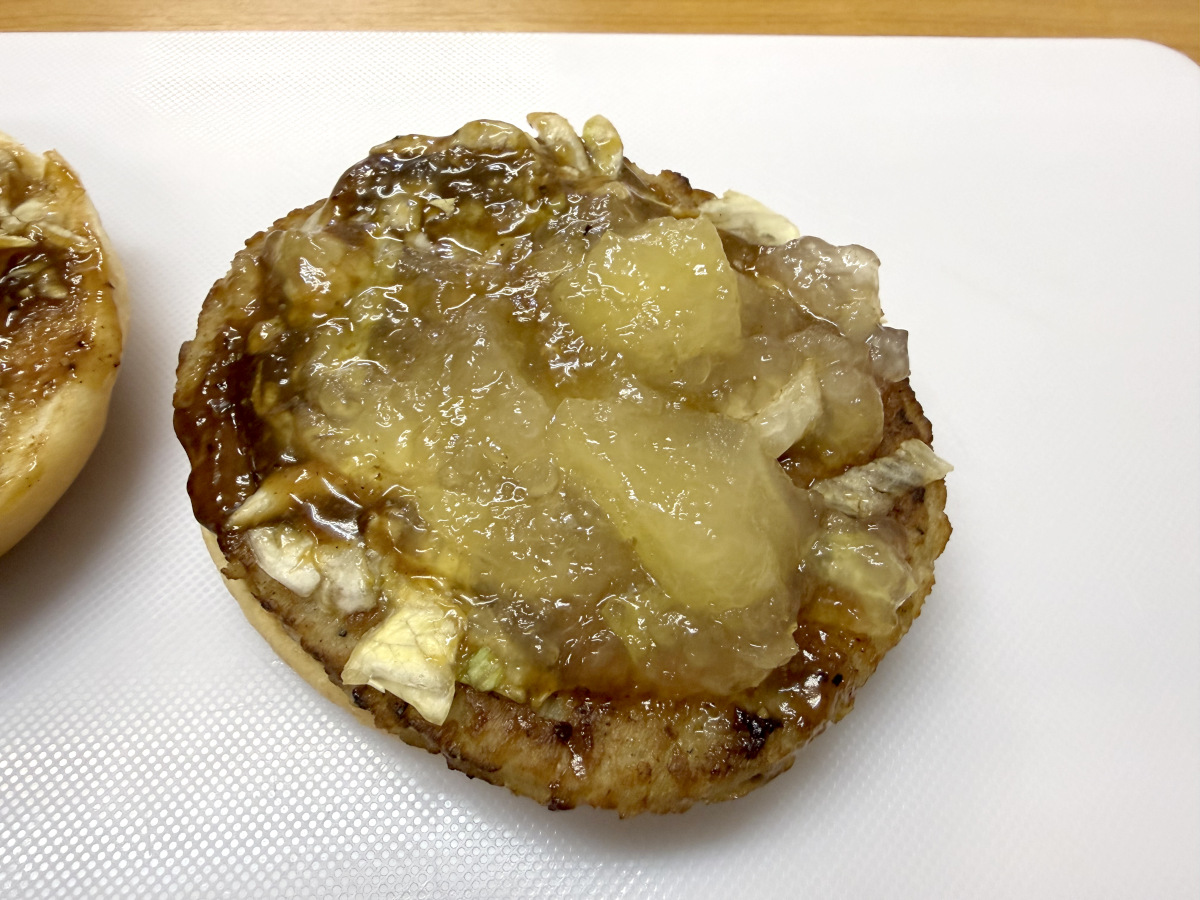
Jollibee vend un emote in-game déguisé en repas
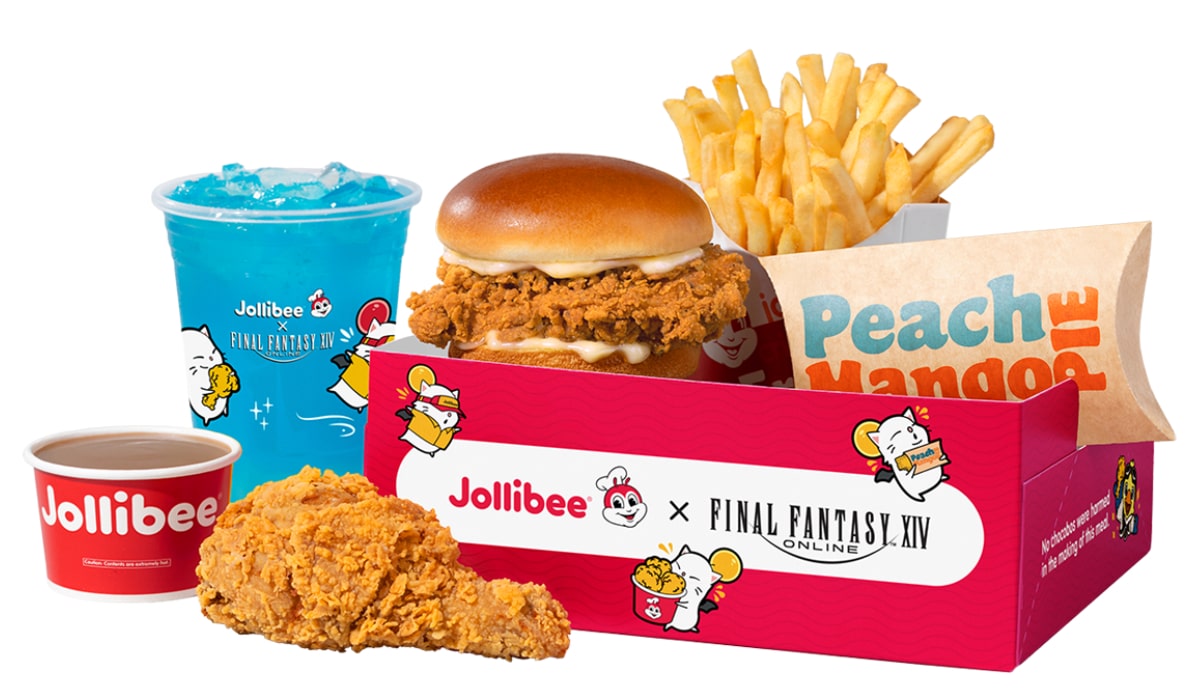
Déplier
KFC India importe la mode « la sauce est le héros » à 89 ₹
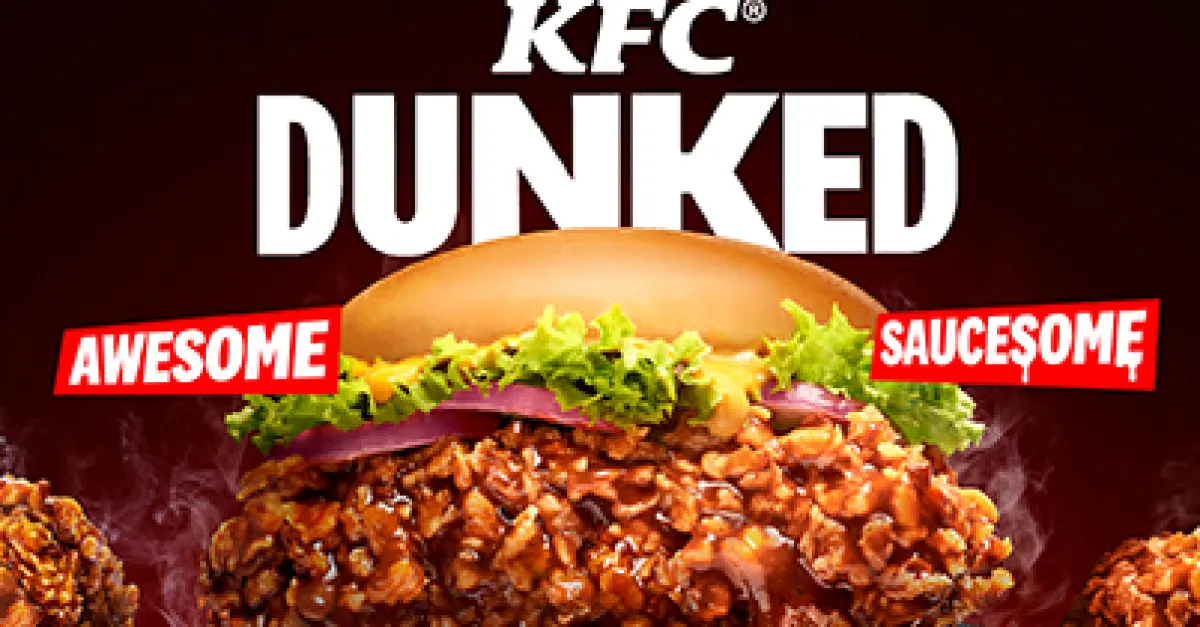
Déplier
Signal dominant cette semaine
Le QSR convertit l'assiette en média : le McPork génère ses propres food-hacks, Jollibee vend une clé de jeu, KFC India un récit de sauce. La valeur se déplace du goût vers le contenu et le statut.
À surveiller — Le food-hack porté par des chefs/créateurs comme earned media gratuit, et le co-branding gaming qui cible la diaspora plutôt que le marché domestique d'origine.
— Édition du 08.06.2026 —
Jollibee transforme son totem en arme anti-inflation

Déplier

Little Caesars parie le « no-wait, no-app » en Malaisie
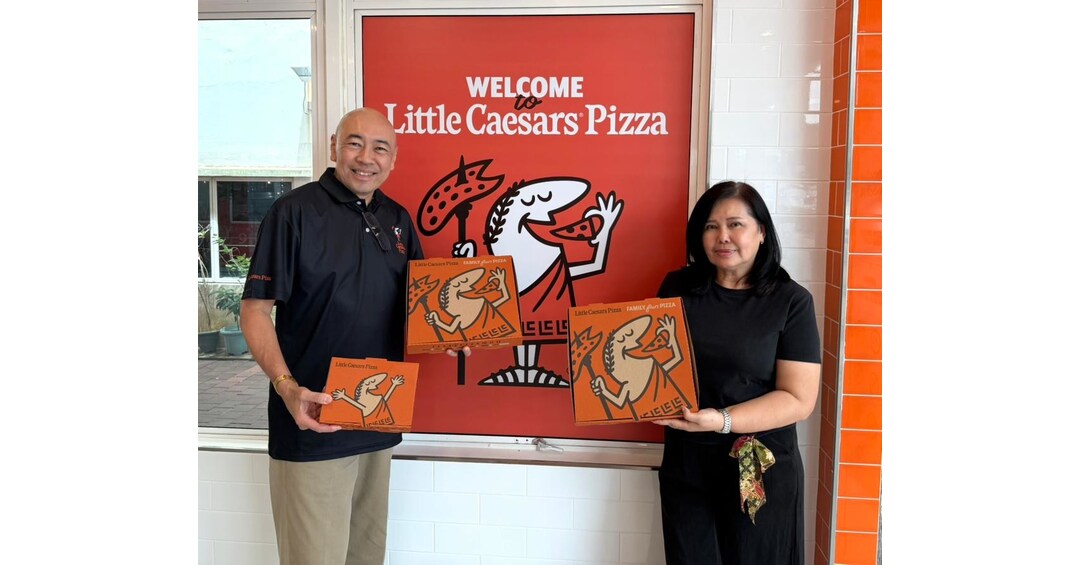
Déplier

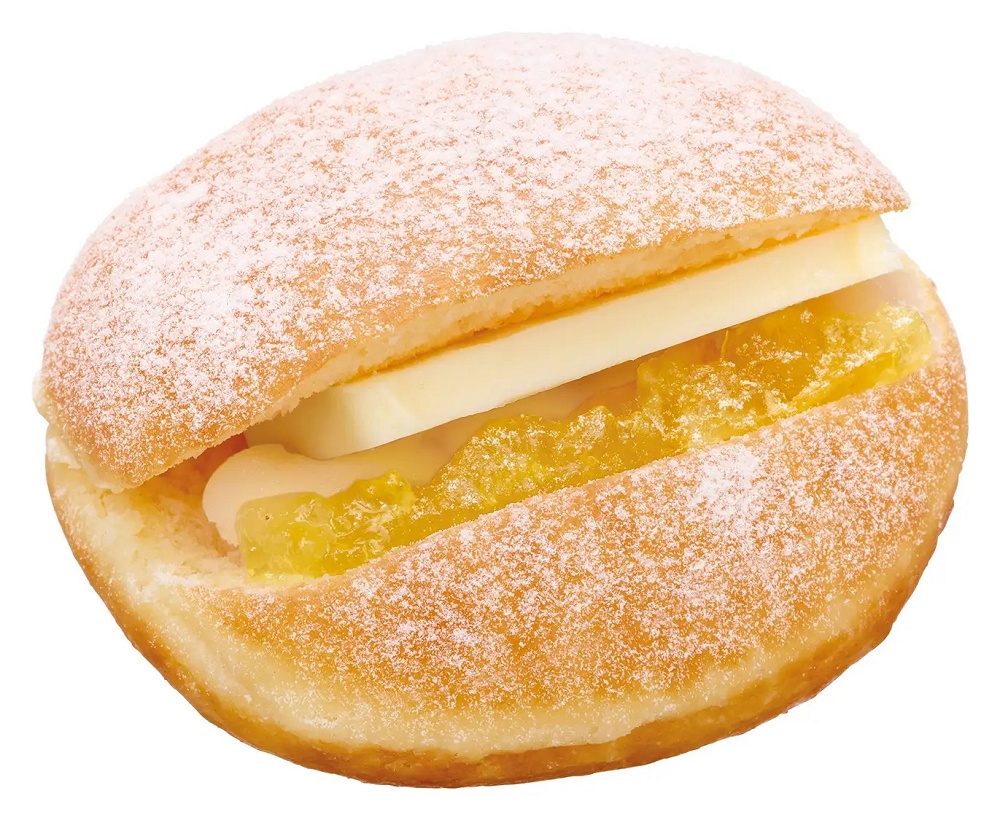
Krispy Kreme courtise « la grande ville la plus oubliée »
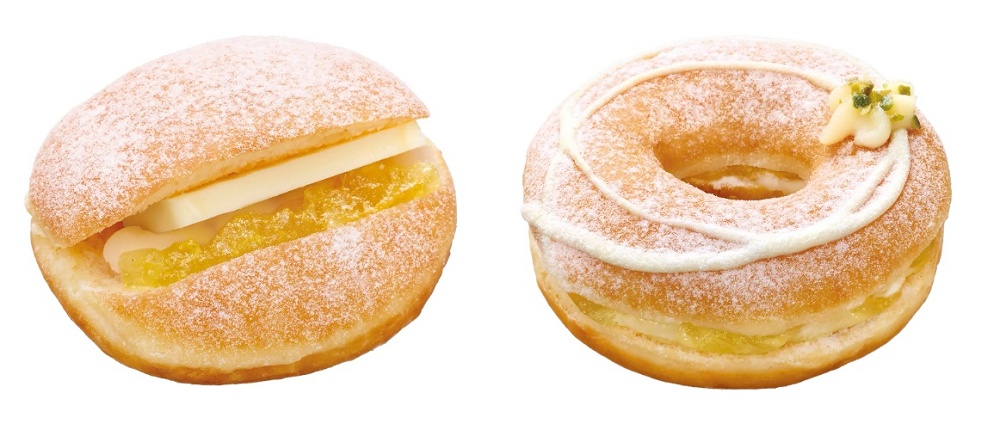
Déplier


Signal dominant cette semaine
La bataille QSR asiatique se déplace du produit vers l' accès : valeur perçue (Jollibee), friction zéro (Little Caesars), exclusivité géographique (Krispy Kreme). Trois manières de répondre à un consommateur qui compte — par le prix, par la rapidité, par la rareté.
À surveiller — Le « gotochi » géo-exclusif comme générateur de trafic et de tourisme food domestique, exportable hors Japon.
— Édition du 01.06.2026 —
BK passe en mode Mandalorien : le Whopper en casque

Déplier
KFC Corée empile salami + fromage : le Kenchizza

Déplier
Lay's ouvre un restaurant de la patate à Shanghai

Déplier


Signal dominant cette semaine
Trois géométries de QSR/food service en avril-mai 2026 : licence Hollywood + packaging-collector (BK/USA), LTO produit ultra-cadencé sans licence (KFC/Corée), et restaurant de marque FMCG haut de gamme (Lay's/Chine). Le packaging devient objet, et le FMCG migre vers l'expérientiel premium (chef étoilé, label mode). Le LTO coréen prouve que la nouveauté produit seule reste un moteur média suffisant.
À surveiller — La réplicabilité du modèle Lay's Restaurant (Madrid → Shanghai → ?) et l'extension des hybrides culinaires coréens (Kenchizza) vers d'autres marchés asiatiques.