— Édition du 27.07.2026 —
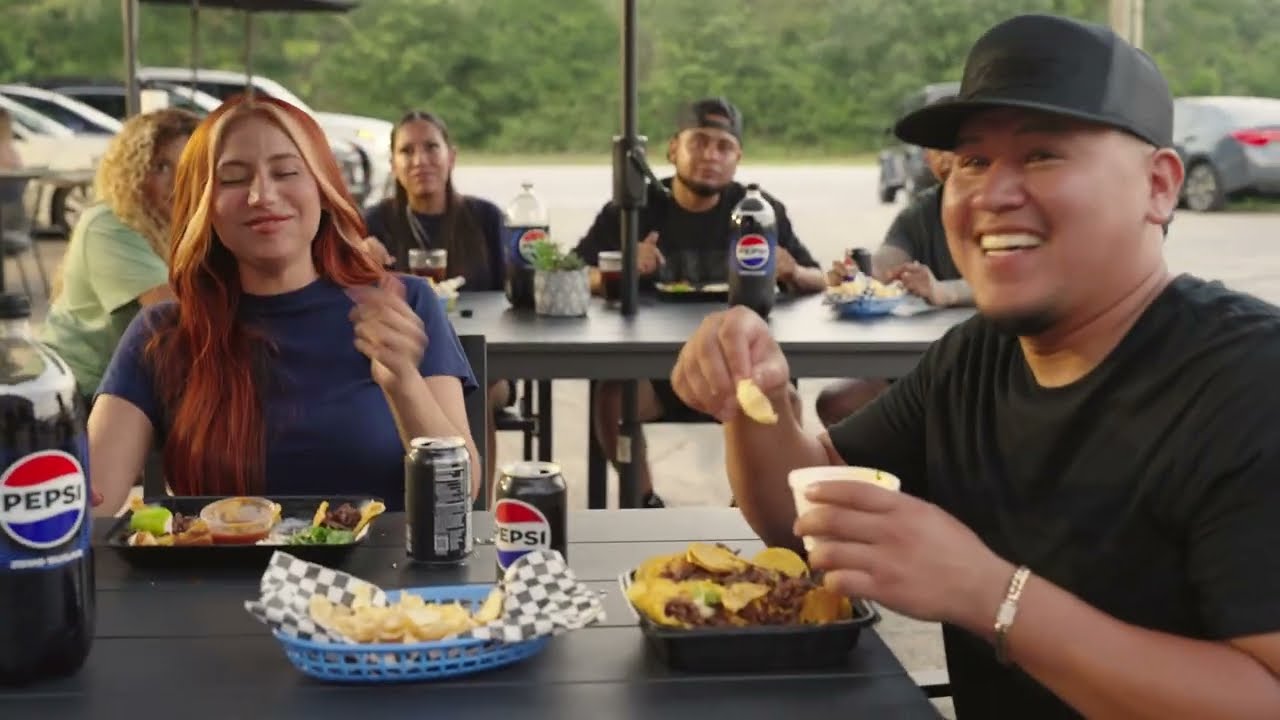
Pepsi transforme la superstition de vestiaire en argument produit

Déplier

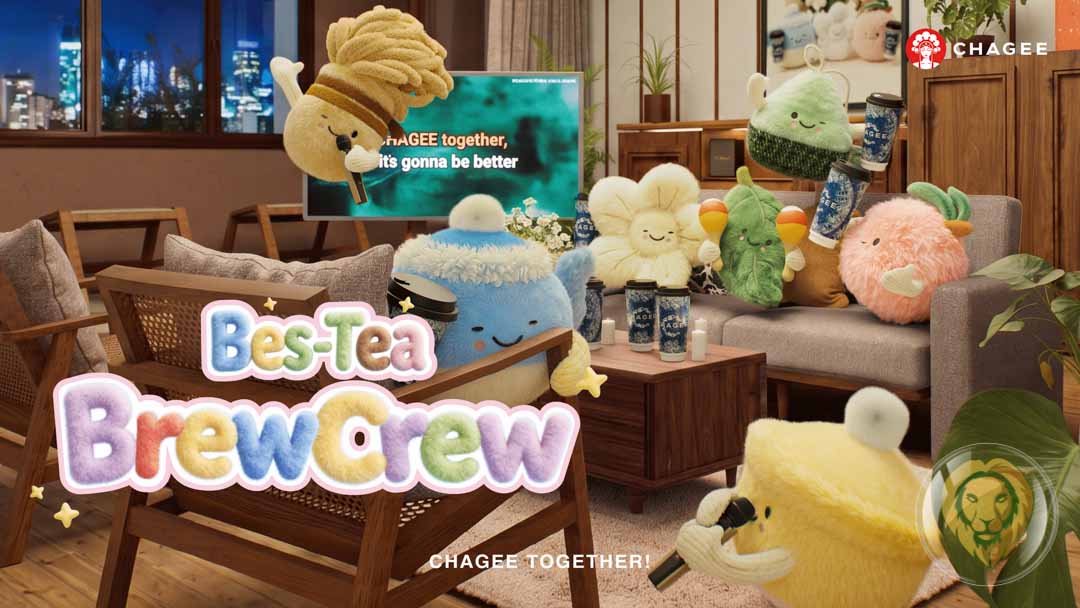
CHAGEE vend de l'amitié en blind-box

Déplier


AB InBev fait du bar de quartier le vrai stade de la Coupe du monde

Déplier


Signal dominant cette semaine
Trois logiques différentes — rituel de fan, collector affectif, plateforme trade — mais un même déplacement : la boisson devient prétexte à un contexte social plutôt qu'un argument gustatif. Le packaging émotionnel prime désormais sur le produit.
À surveiller — la trajectoire de CHAGEE hors Asie du Sud-Est, et si d'autres brasseurs répliquent le modèle "bar-centric" d'AB InBev une fois la Coupe du monde terminée.
— Édition du 13.07.2026 —
STING transforme le hurlement d'une F1 en single — et le single en Lion

Déplier
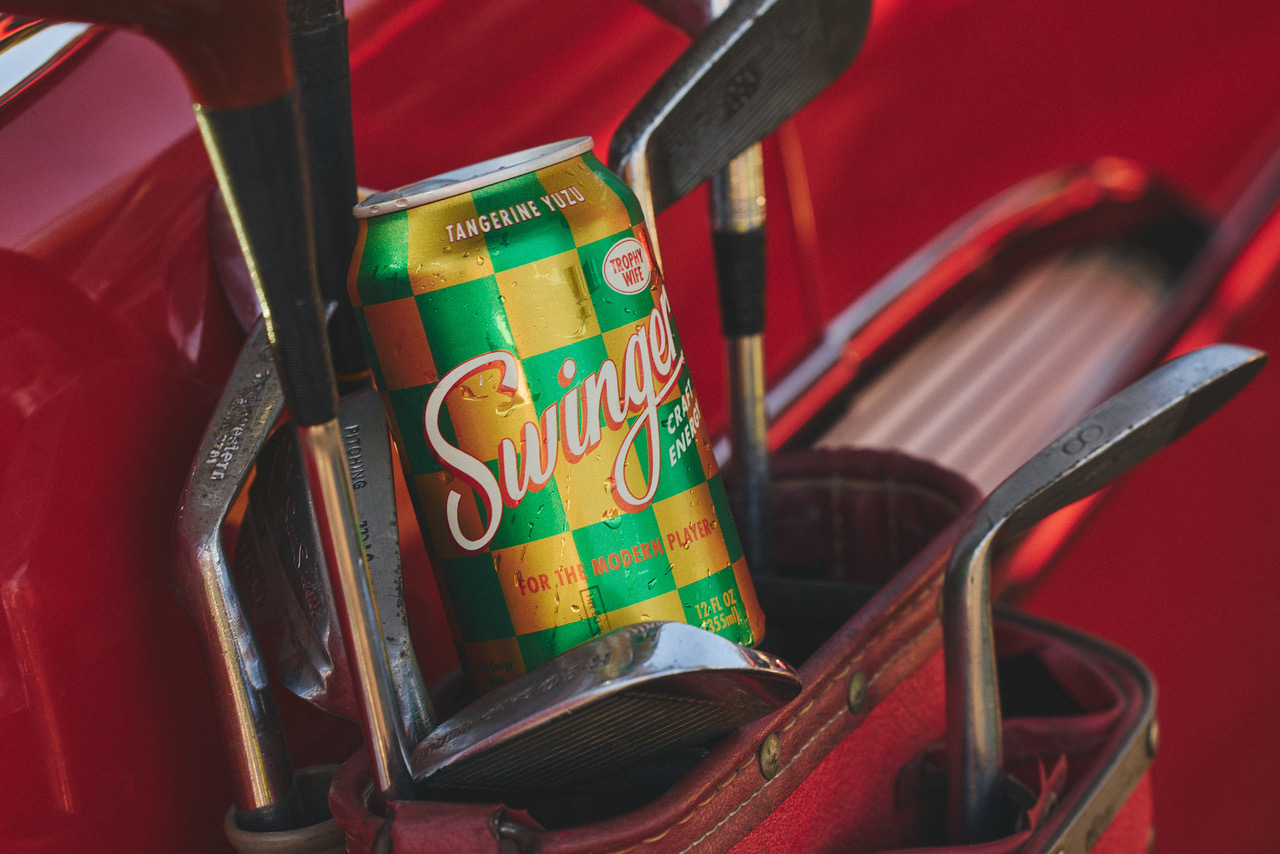
Swinger : le premier energy drink qui assume que le golf est un prétexte pour boire
Déplier


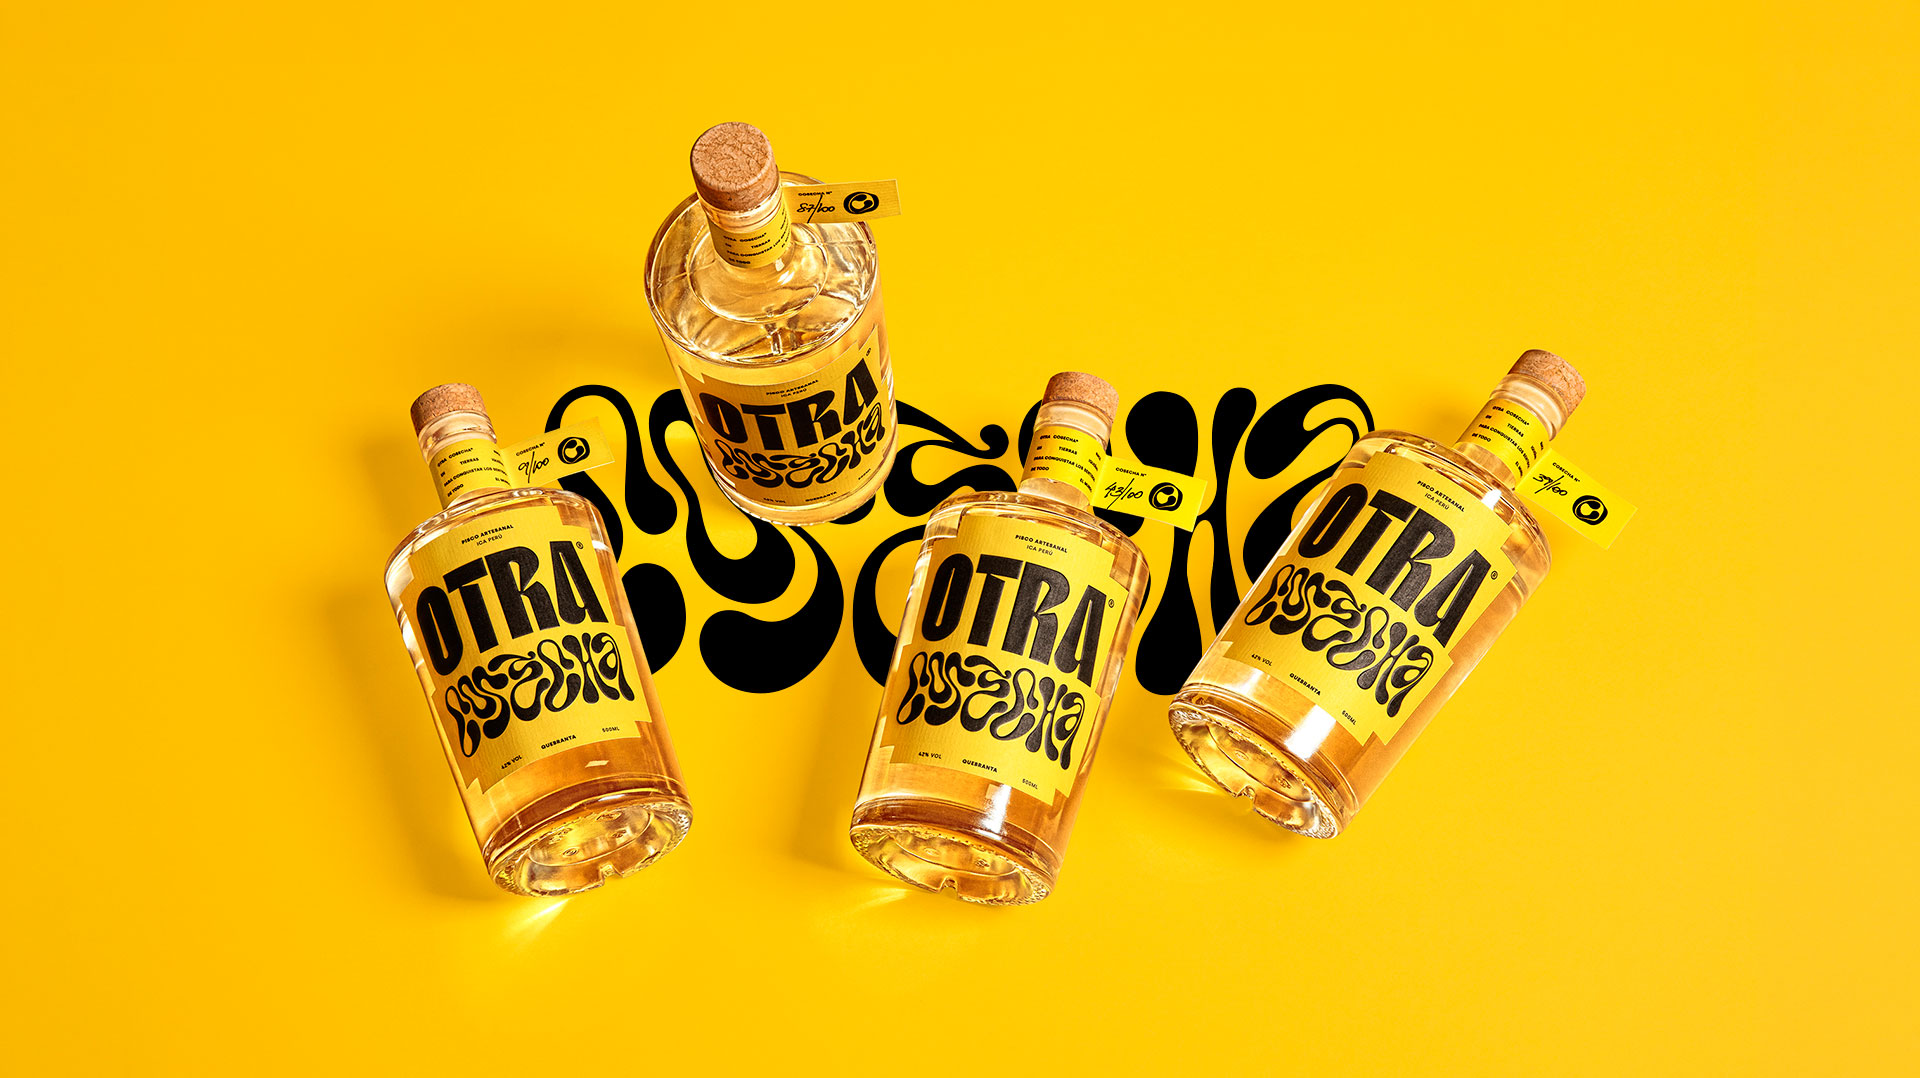
Otra Cosecha sort le pisco du musée : moutarde saturée, zéro nostalgie
Déplier

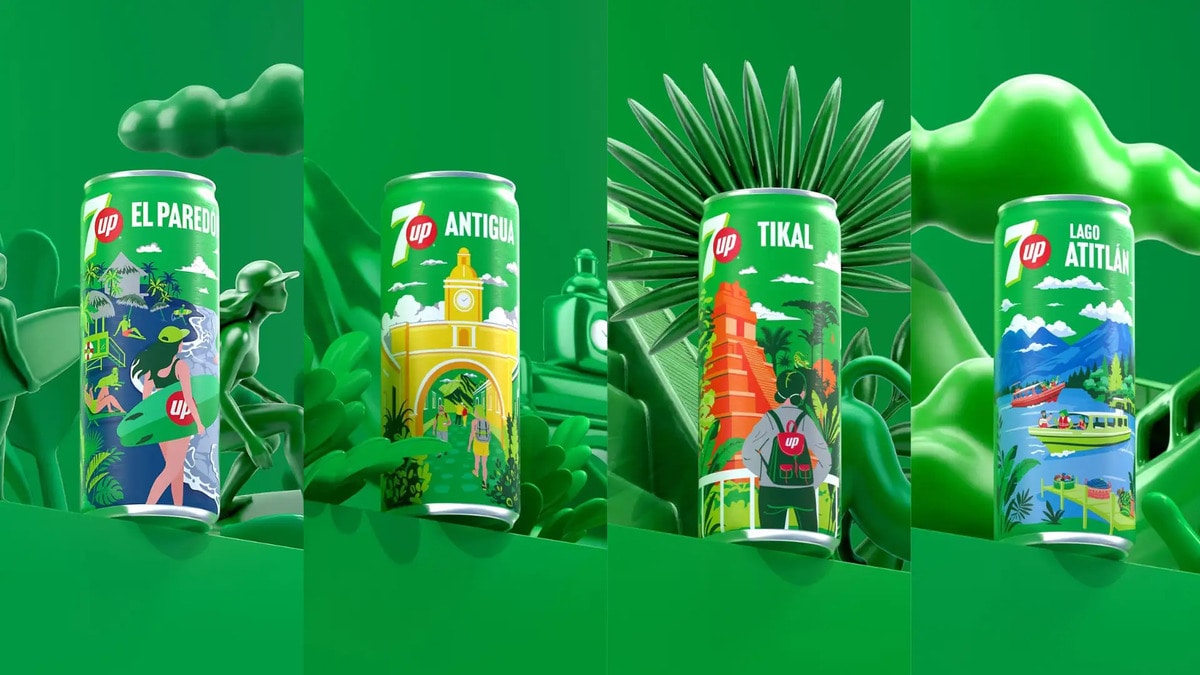
7UP transforme le Guatemala en quatre affiches de voyage — et les colle sur des canettes

Déplier


Signal dominant cette semaine
La niche comme prix. Swinger (golf), STING (F1), Otra Cosecha (édition N°/100) : la boisson cesse d'être un produit de volume pour devenir un signe d'appartenance — et le prix suit.
À surveiller — Le sonic branding comme dernier territoire libre de l'energy drink, où le visuel est saturé par Red Bull et Monster. Et la canette-territoire (7UP Guatemala) : PepsiCo LatAm a trouvé une machine à fierté locale reproductible pays par pays. Attendez-vous à Destinos Perú, Destinos Colombia.
— Édition du 29.06.2026 —
DRIP 水滴 : le café goutte-à-goutte transformé en zodiaque-art

Déplier


Buttr : le café-boulangerie « doudou » qui mise tout sur une mascotte

Déplier


Prado Matcha : le matcha « monumental » où le vert n'est que dans le produit

Déplier


Signal dominant cette semaine
La boisson se regarde autant qu'elle se boit : DRIP fait du café un zodiaque-art à collectionner, Buttr adopte une mascotte-doudou, Prado pousse le minimalisme jusqu'à n'autoriser le vert que dans le produit.
À surveiller — Le café de spécialité et le matcha comme terrains de design extrême (collection vs minimalisme), et la mondialisation des rituels asiatiques portée depuis l'Amérique latine.
— Édition du 23.06.2026 —
Le dessert viral se boit cul sec

Déplier

Quand le rouge à lèvres devient soda

Déplier


Le cigare de luxe se sirote à la paille
Déplier

Le lait frais joue la carte high-tech

Déplier

Le ketchup attaque le hard seltzer

Déplier

Signal dominant cette semaine
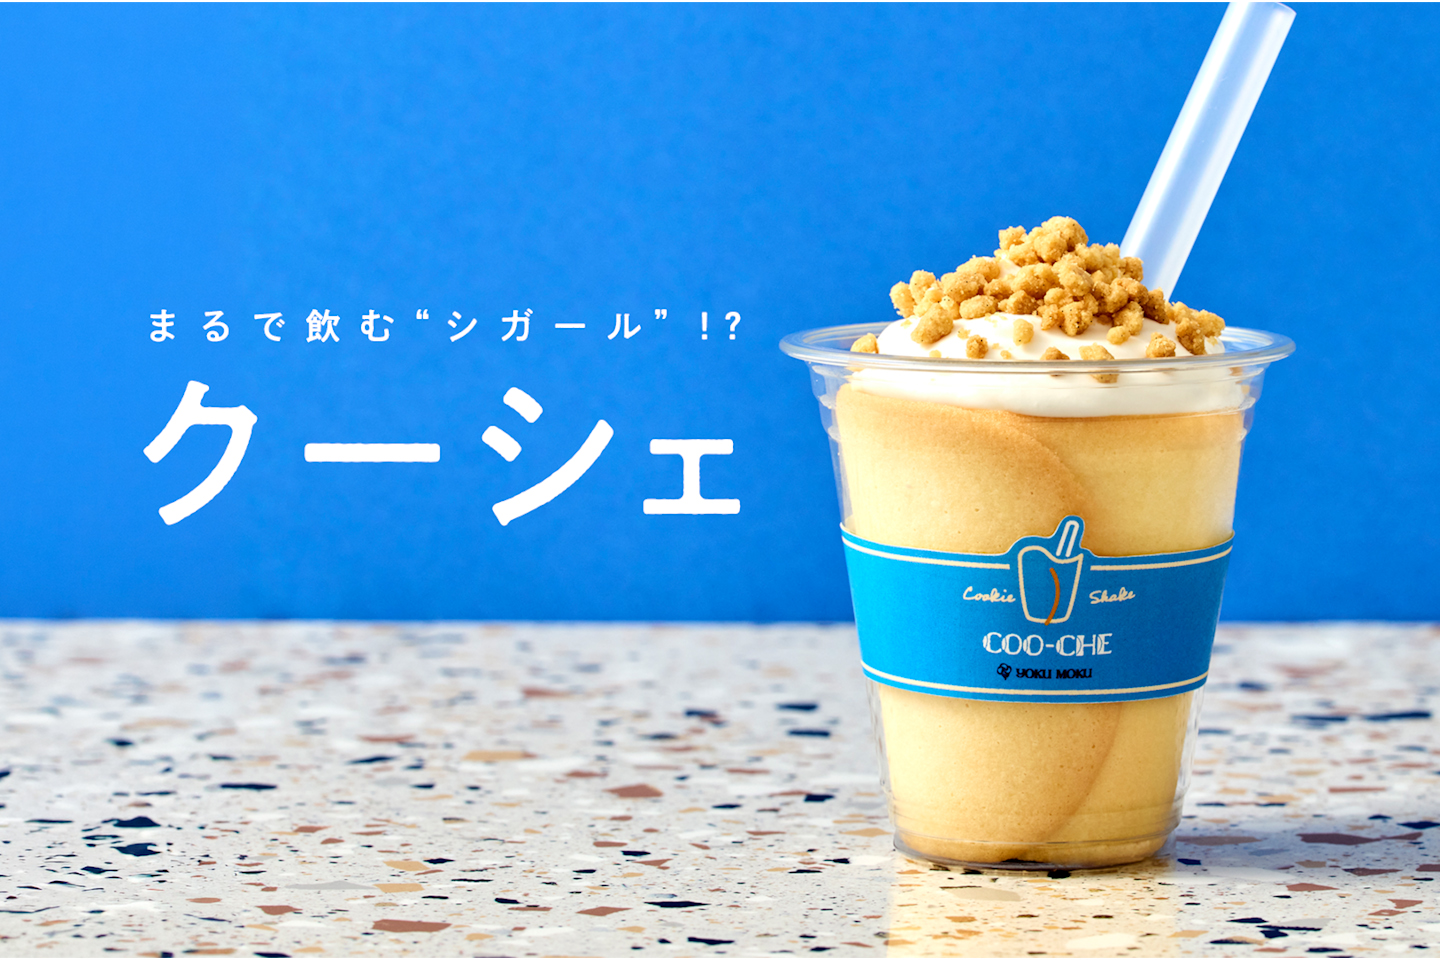
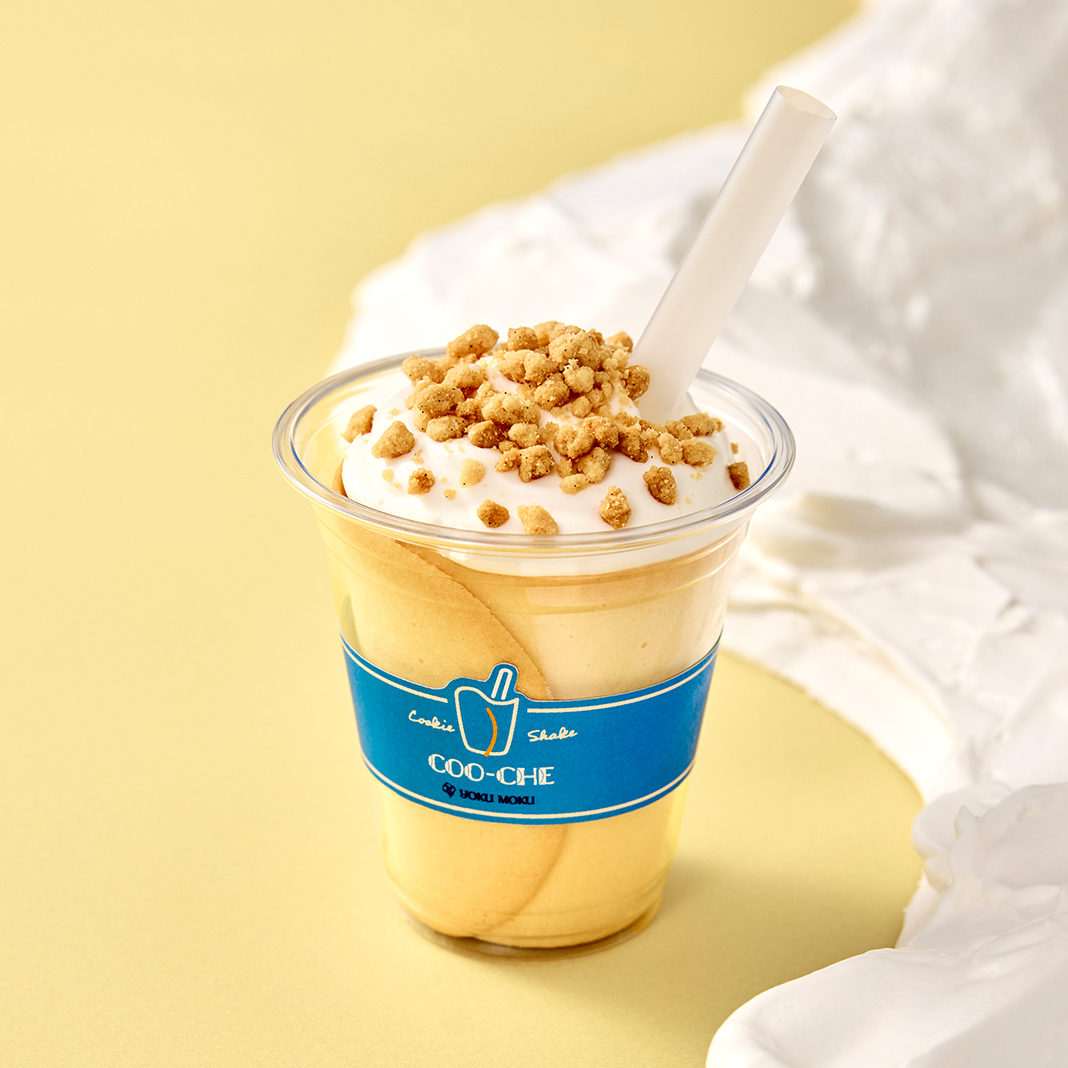
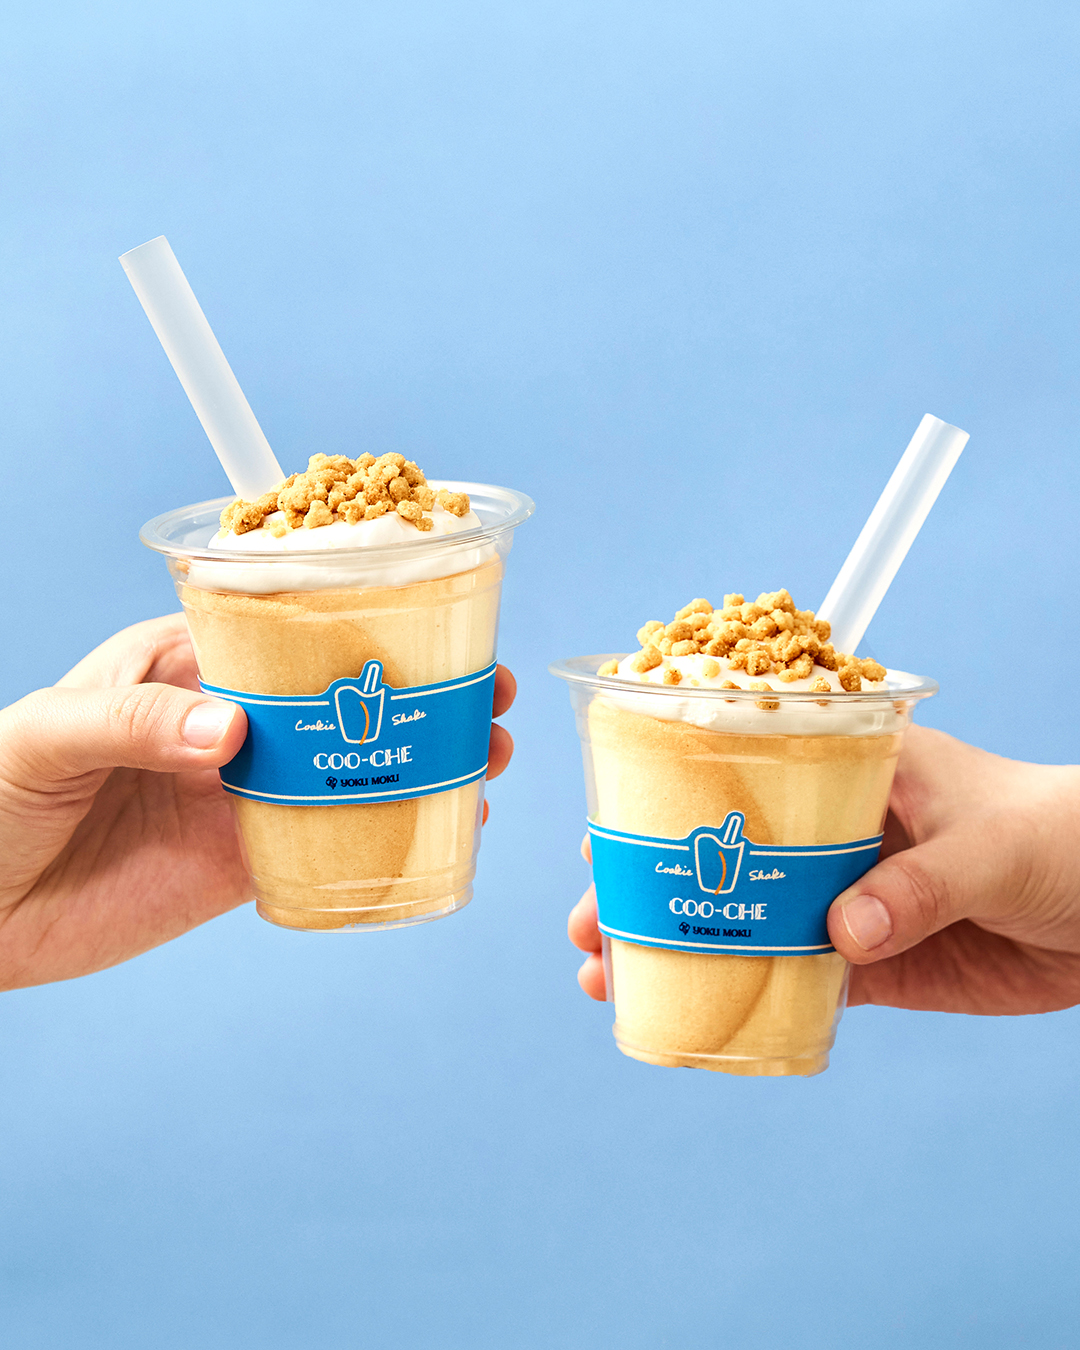
Le lancement n'est plus un acte produit mais un acte de capture — viralité dessert (Hite Jinro), audience créateur (Loveza), rareté géolocalisée (Yoku Moku) : le liquide devient prétexte, le contenu est le vrai produit.
À surveiller — L'extension transversale agressive — un cosméticien qui fait du soda, un condimentier qui fait du hard seltzer — annonce une vague d'acteurs hors-catégorie qui boisson-isent leur capital de marque plus vite que les pure players ne réagissent.
— Édition du 22.06.2026 —
Arrache ton casque VR : seule la sueur est réelle

Déplier
800 millions de bahts, deux superstars, un café

Déplier

Pas de raccourci : seule la sueur compte

Déplier


Signal dominant cette semaine
Le corps comme média : sueur (Gatorade, Pocari), voix (Nescafé). Les boissons ne vendent plus un goût mais une preuve physique d'effort. Sous-courant net : anti-raccourci / anti-écran, réaction directe à l'ère de l'IA, doublée du retour de la science comme caution.
À surveiller — Le music marketing T/K-pop sur café et soft drinks comme territoire d'occasion ; la valorisation de l'« effort réel » contre la promesse du « tout-IA ».
— Édition du 15.06.2026 —
Luckin essaie d'acheter en un magasin ce que Starbucks a mis 50 ans à bâtir

Déplier
Lotte creuse l'identité coréenne pendant que Jinro exporte le melon

Déplier
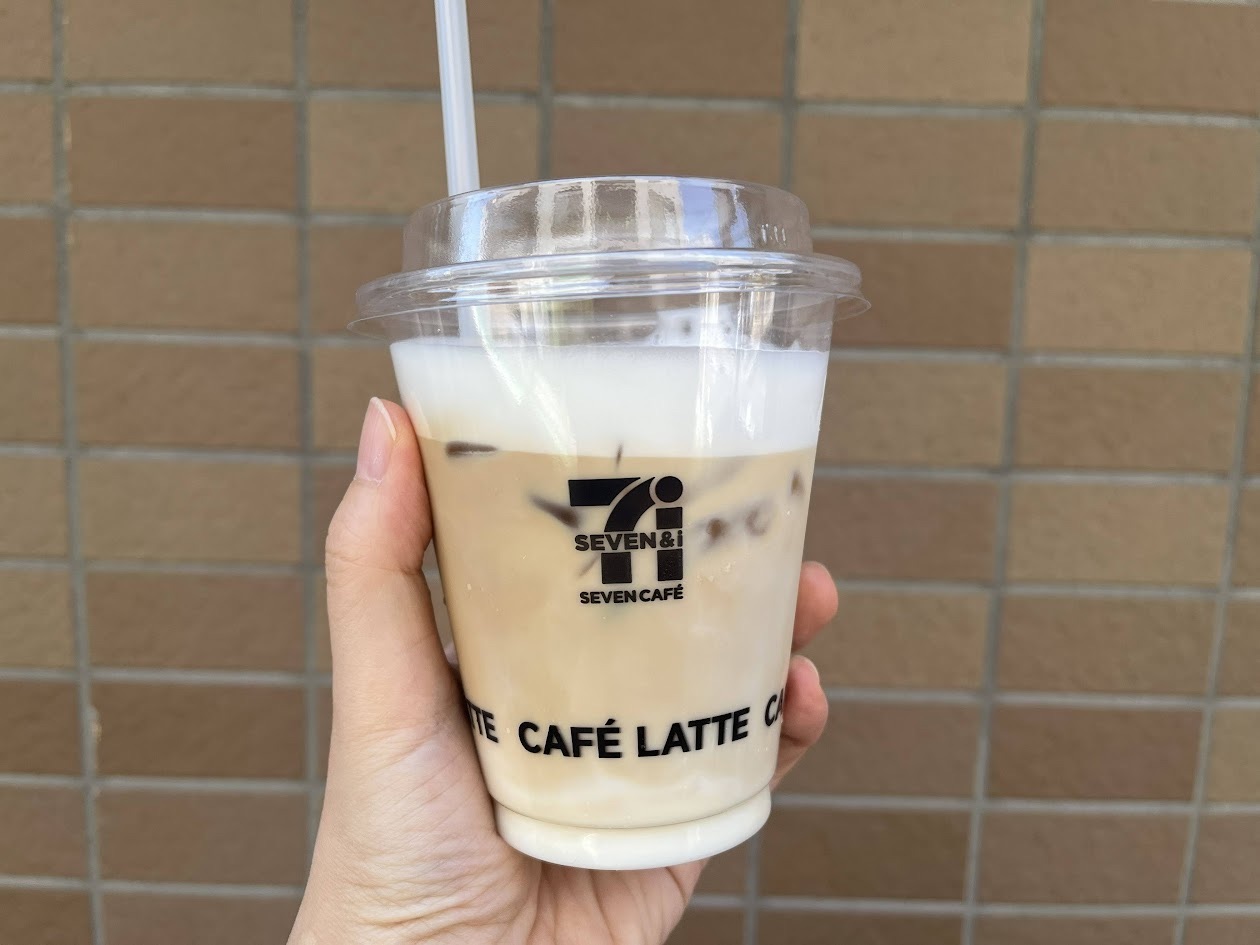
7-Eleven transforme un bouton « creamy » en déclencheur de contenu
Déplier
Le premier soju « Made in India » surfe la K-culture

Déplier
Signal dominant cette semaine
La boisson cherche la légitimité : Luckin théâtralise la provenance, Lotte invente un terroir coréen, So Good importe un format coréen en Inde. L'enjeu n'est plus le goût mais le récit d'origine — et, chez 7-Eleven, l'interface elle-même.
À surveiller — Le soju comme catégorie d'export culturel (du terroir coréen à la fabrication locale indienne), et le retail-as-media où l'UX d'une machine devient le vrai produit.
— Édition du 08.06.2026 —
Adrenaline Rush : le nom comme insight

Déplier

Luckin franchit la ligne de l'alcool

Déplier
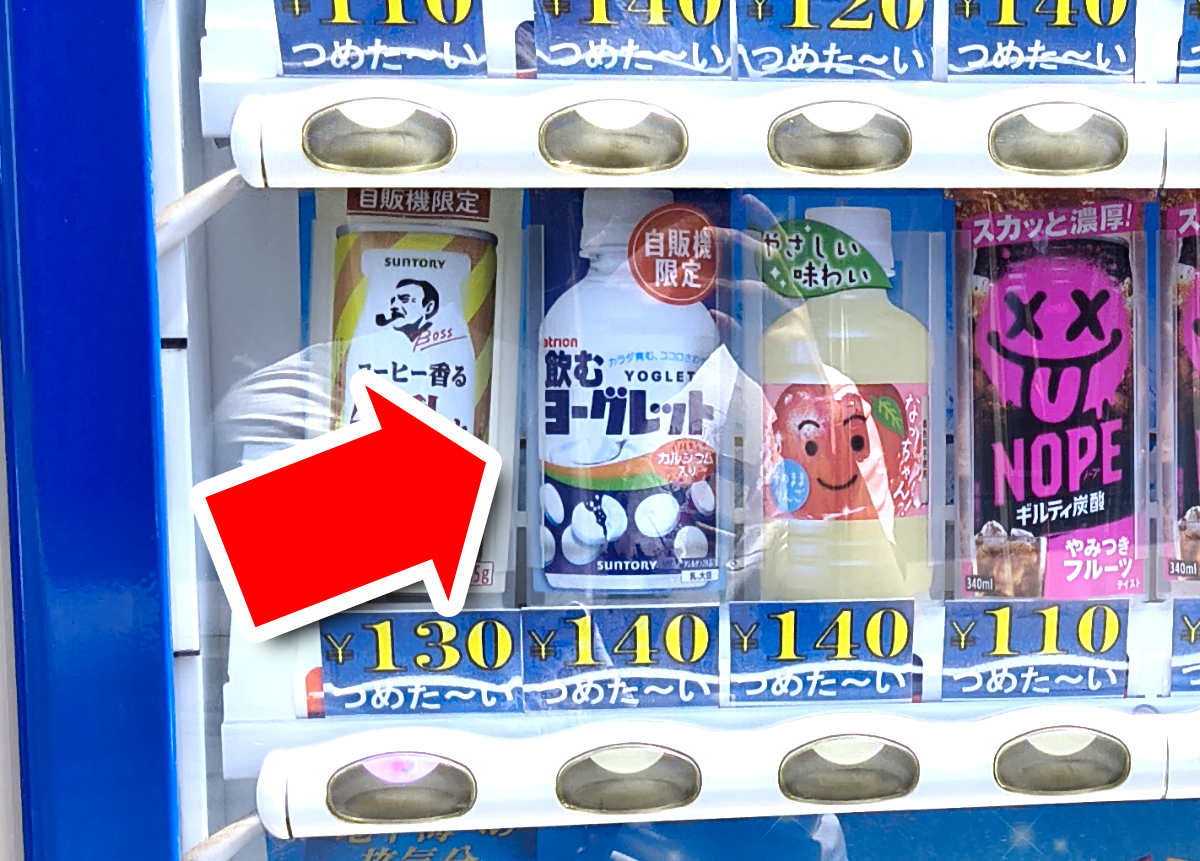
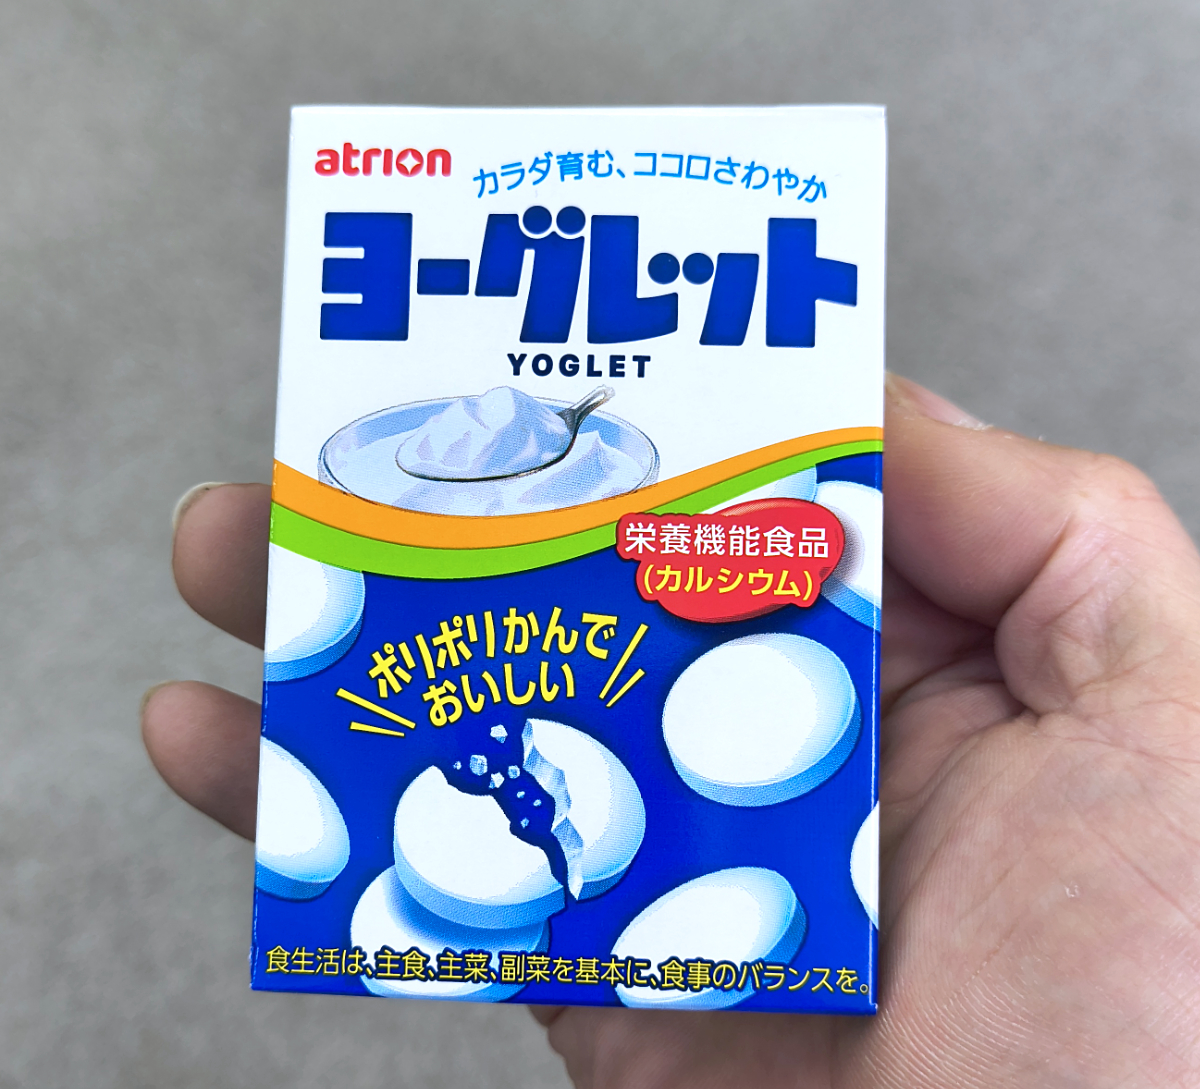
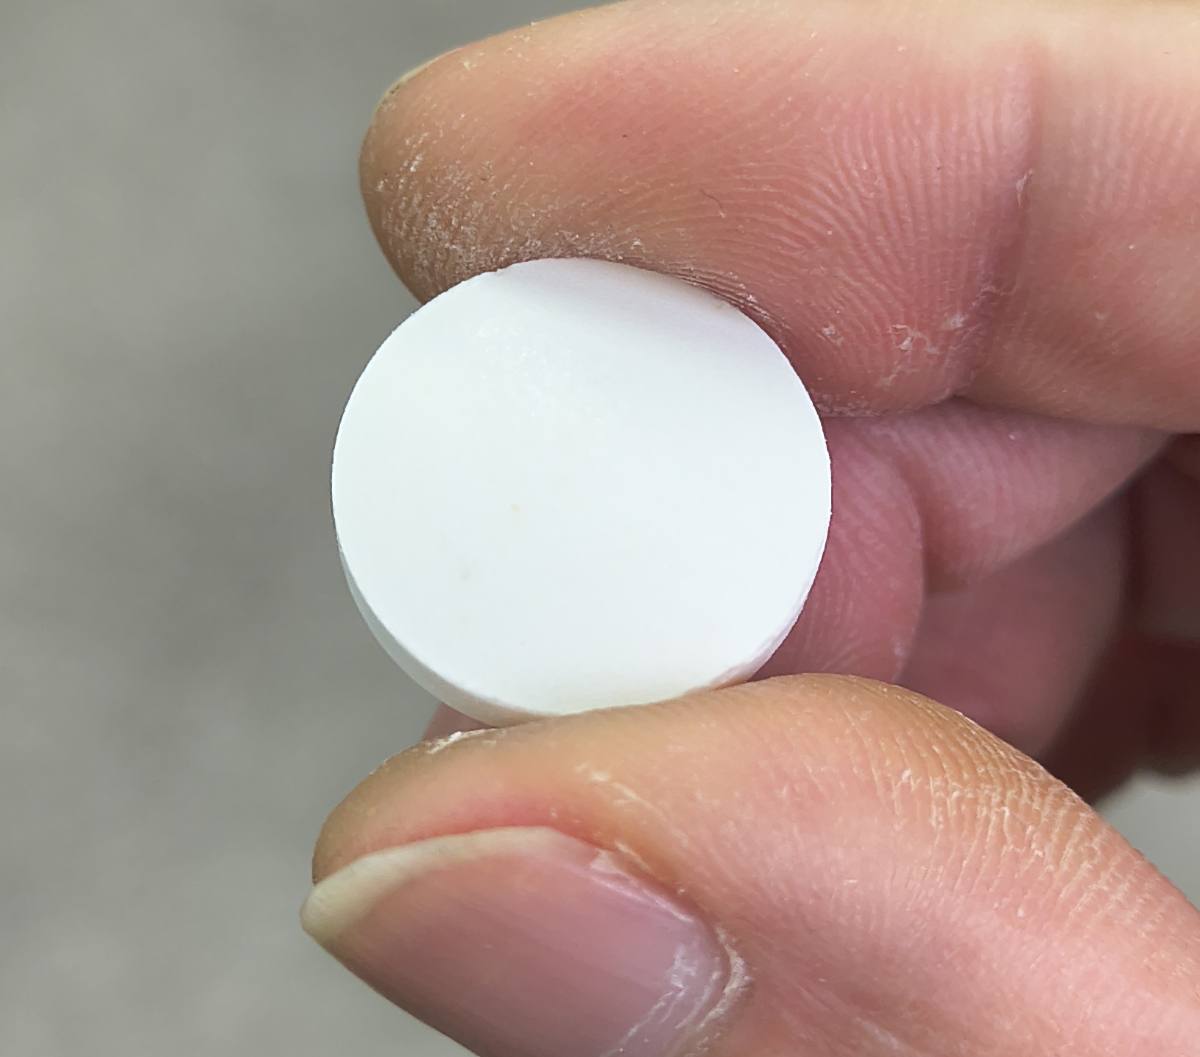
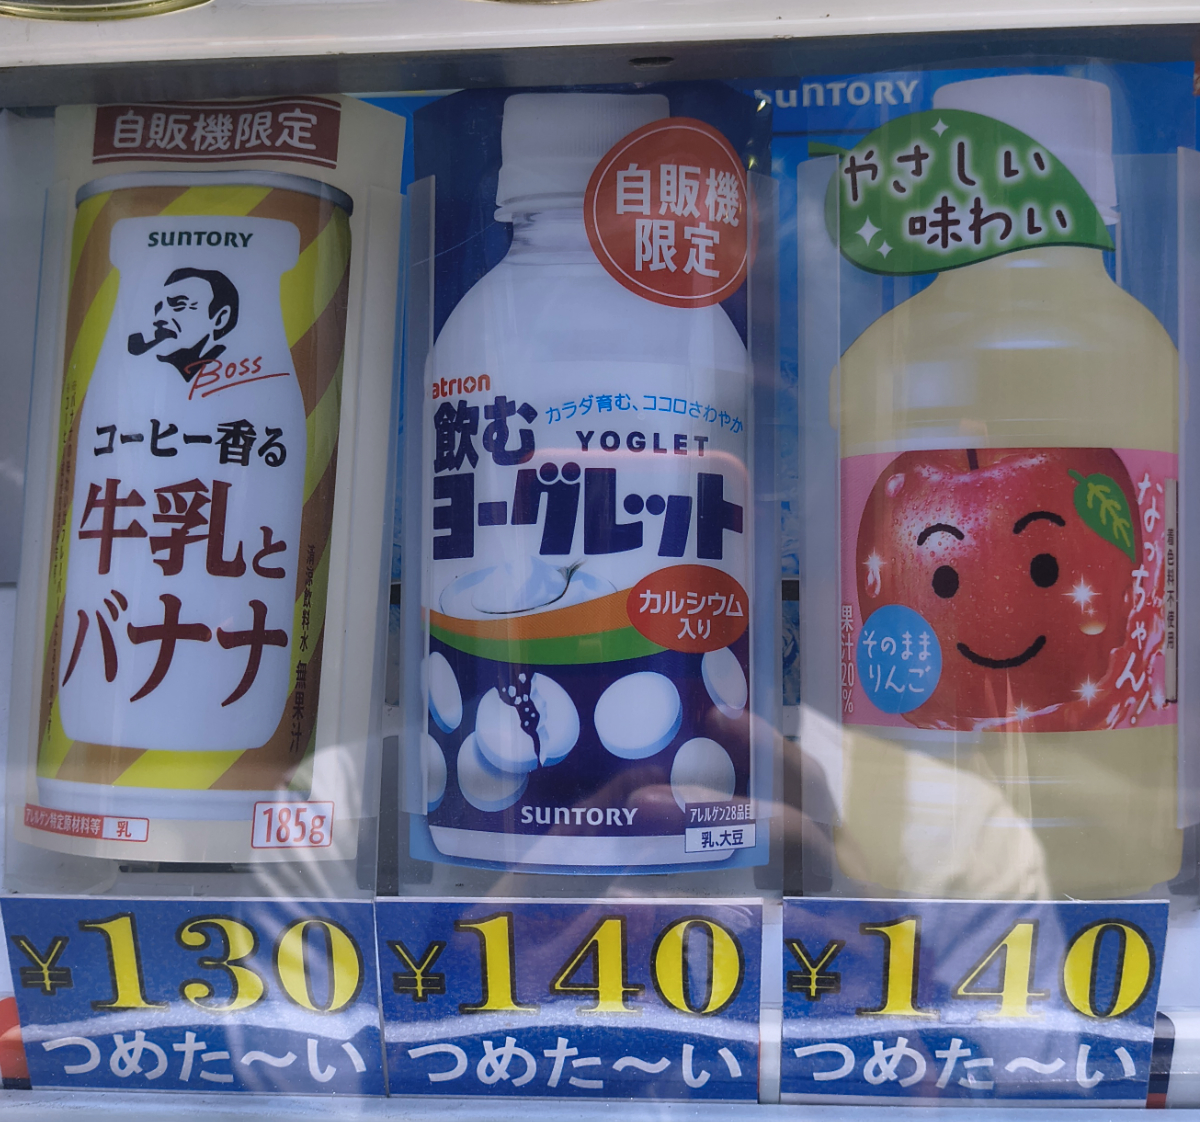
Suntory met un bonbon culte en distributeur
Déplier
Signal dominant cette semaine
Catégorie saturée, donc l'innovation cherche la valeur ailleurs que dans le volume : un verrou sémantique (Pepsi), un nouvel usage du magasin (Luckin), une rareté de circuit (Suntory). Le point commun, c'est l'extraction — faire plus avec le client et le réseau qu'on a déjà.
À surveiller — Le café qui devient bar : Luckin teste si la mixologie peut sauver les marges d'un marché du café en guerre des prix.
— Édition du 01.06.2026 —
Fanta entre dans le game : Crimson x Xbox

Déplier

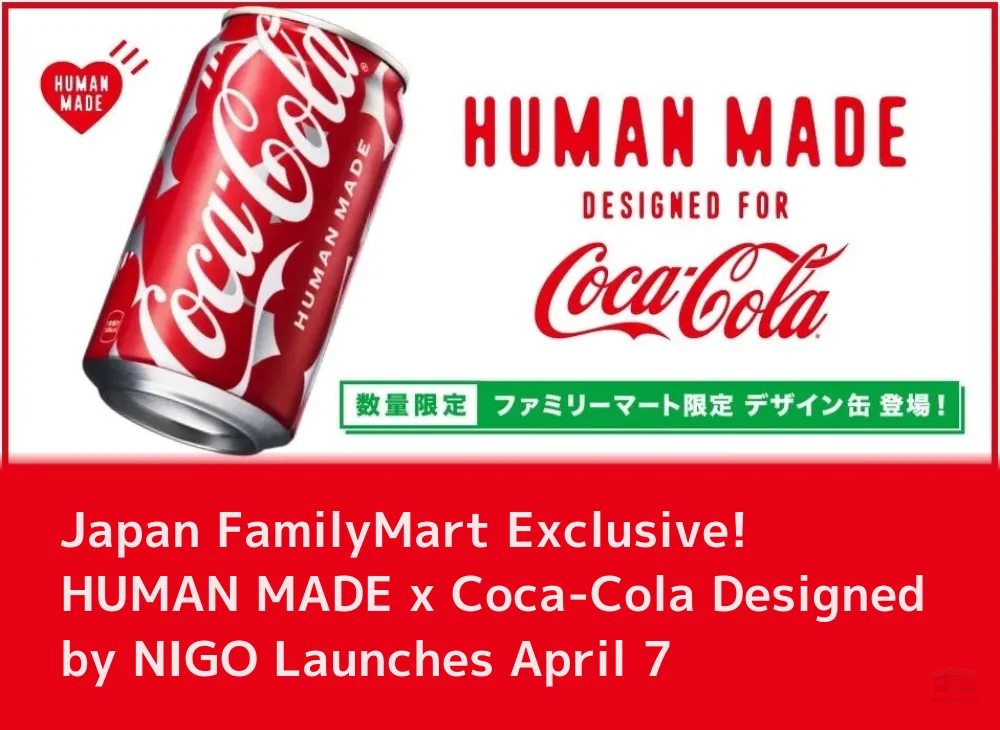
Coca-Cola x HUMAN MADE : la canette streetwear

Déplier


Jinro joue les Dodgers : le soju entre au stade

Déplier
Signal dominant cette semaine
Trois leviers de beverage culture en avril-mai 2026 : la canette-interface gaming (Fanta × Xbox/USA), la canette-objet streetwear (Coca-Cola × HUMAN MADE/Japon), et le soju propulsé par le sport (HiteJinro × Dodgers/Corée). Le packaging boisson cesse d'être un contenant pour devenir interface (QR/AR), drop streetwear, ou ticket d'expérience stade. Le retail konbini et le sport-marketing remplacent la pub média classique.
À surveiller — L'industrialisation des canettes phygitales QR→gaming ; l'export soju via le sport US ; et les prochains drops mode × boisson en konbini japonais.